รายได้ที่เราได้รับตลอดทั้งปี จัดเป็นเงินได้ประเภทไหน? และเมื่อถึงเวลาคำนวณภาษีแล้วหักค่าใช้จ่ายได้เท่าไรกันแน่?
เพราะรายได้แต่ละประเภทมีหลักเกณฑ์แตกต่างกัน การทำความเข้าใจ “ประเภทของเงินได้พึงประเมิน” จึงเป็นพื้นฐานสำคัญของการวางแผนภาษี ช่วยให้รู้ว่าเงินที่ได้รับมาเข้าข่ายเงินได้ประเภทใด หักค่าใช้จ่ายได้เท่าไร และควรวางแผนภาษีอย่างไรให้ถูกต้อง
มาดูกันว่า รายได้แต่ละแบบอยู่ในมาตราไหน และสามารถหักค่าใช้จ่ายได้เท่าไรกันบ้าง
Tax Tactic 2026 เติม-ปรับ-ขยับพอร์ต อีกก้าวของการเติม Tactic ใหม่ในการวางแผนการลงทุนลดหย่อนภาษี
โปรโมชันพิเศษ ลูกค้าใหม่เปิดบัญชีกองทุนรวมผ่าน Finnomena Funds รับ E-Voucher Shopee มูลค่า 100 บาท* พร้อมแผนกองทุนประหยัดภาษี** ฟรี!
ระยะเวลากดรับโปรโมชันตั้งแต่ 1 กันยายน – 25 ธันวาคม 2569 **ลูกค้าใหม่ต้องกดรับสิทธิ์ก่อนเปิดบัญชี**
📌 เริ่มวางแผนภาษีได้ที่ https://finno.me/tsf-ws
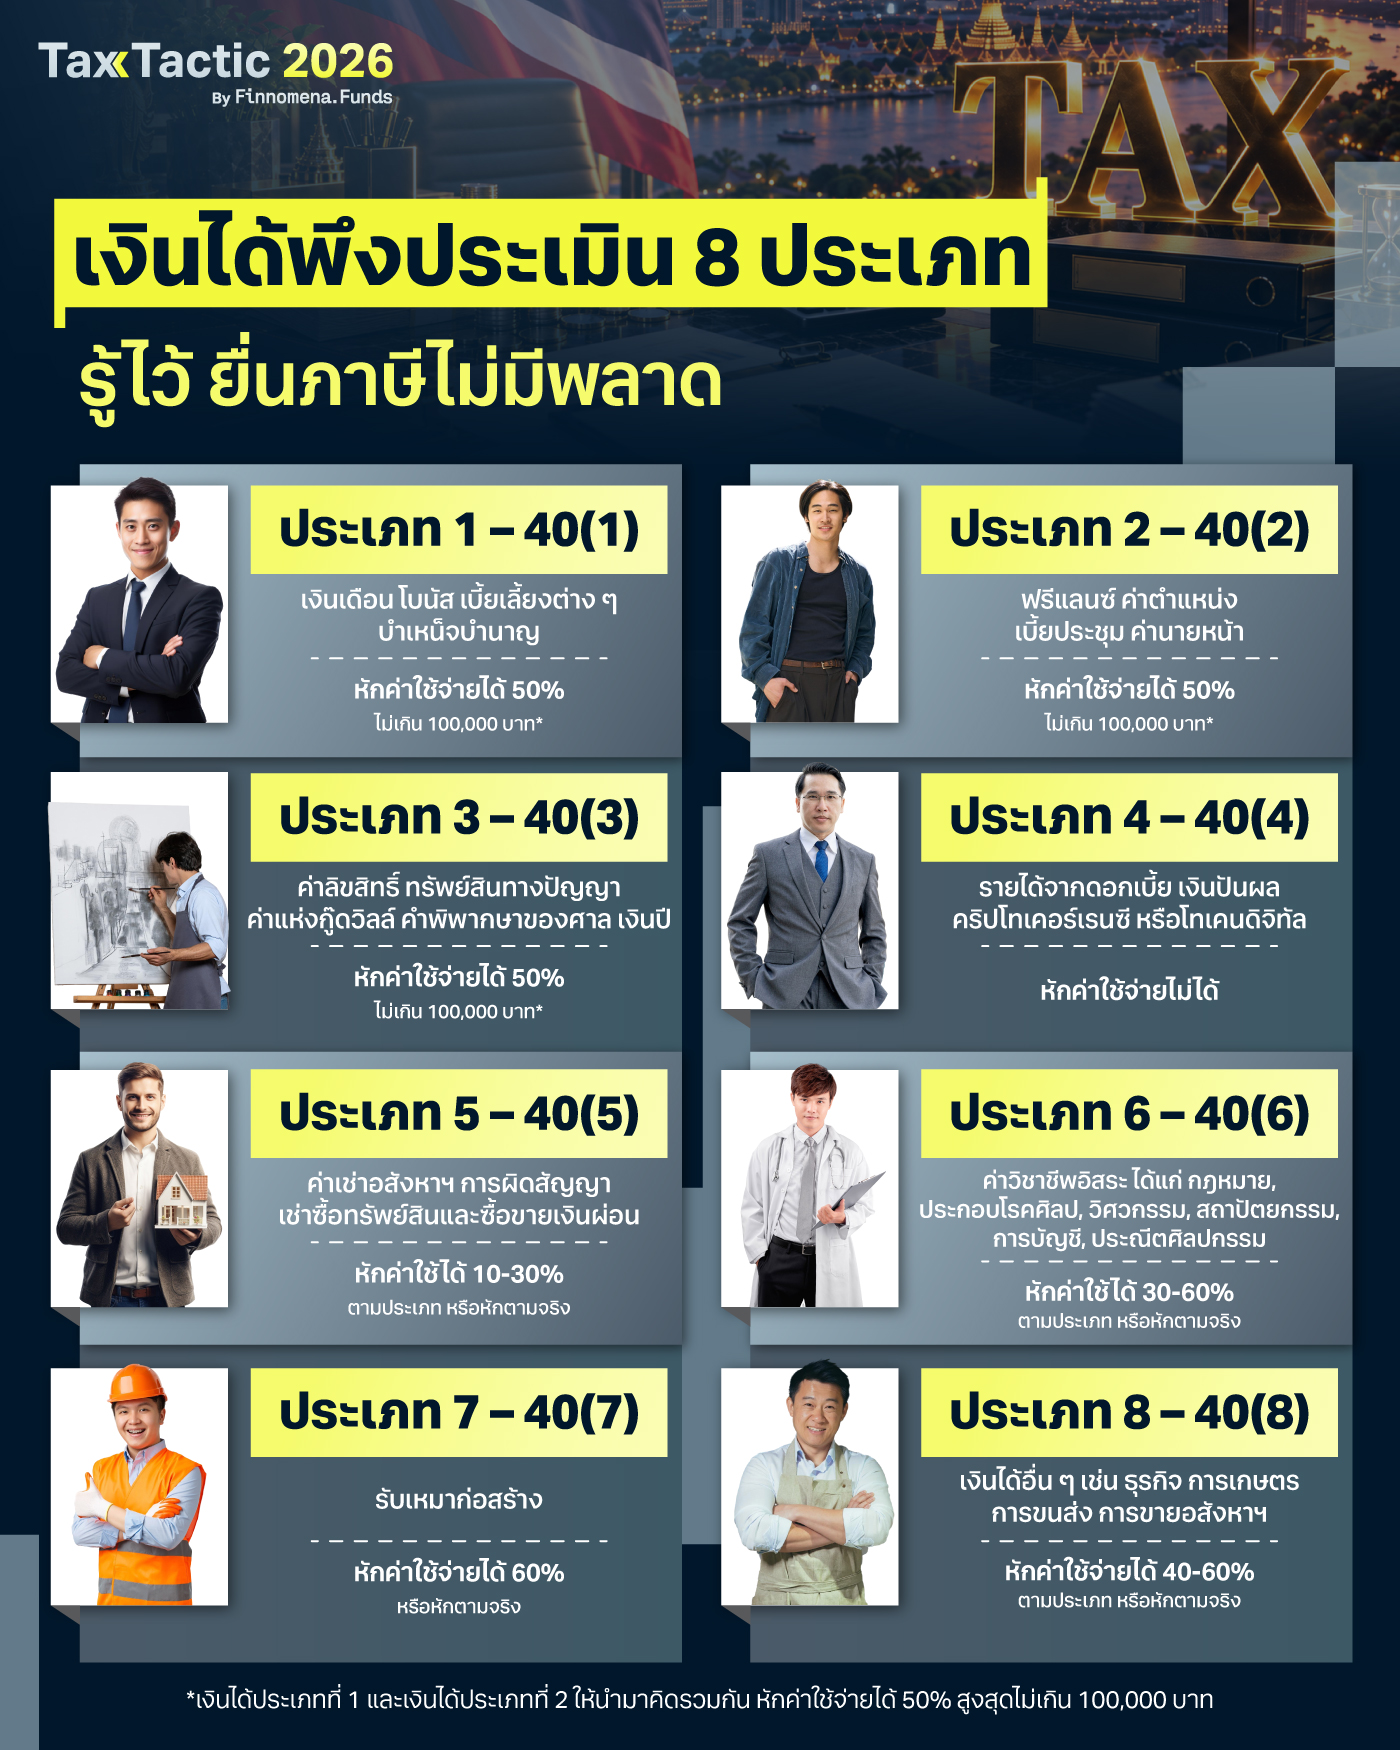
เงินได้ประเภทที่ 1 ตามมาตรา 40(1)
- เงินเดือนและค่าจ้างจากการเป็นลูกจ้าง เช่น เงินเดือน โบนัส ค่าเบี้ยเลี้ยง ค่าคอมมิชชัน บำเหน็จบำนาญ ค่าภาษีอากรที่นายจ้างออกให้แทน
- สามารถหักค่าใช้จ่ายได้ 50% ของเงินได้ แต่ไม่เกิน 100,000 บาท
เงินได้ประเภทที่ 2 ตามมาตรา 40(2)
- เงินได้จากหน้าที่ ตำแหน่งงานที่ทำ หรือจากการรับทำงานใหม่ เช่น ฟรีแลนซ์ ค่าตำแหน่ง เบี้ยประชุม ค่านายหน้า
- สามารถหักค่าใช้จ่ายได้ 50% ของเงินได้ แต่ไม่เกิน 100,000 บาท และหากมีทั้งเงินได้ประเภทที่ 1 และ 2 ต้องนำเงินได้ทั้งสองประเภทมารวมกันก่อน แล้วหักค่าใช้จ่ายได้ 50% รวมกันสูงสุดไม่เกิน 100,000 บาท
เงินได้ประเภทที่ 3 ตามมาตรา 40(3)
- รายได้จากสิทธิและทรัพย์สินทางปัญญา เช่น ค่าลิขสิทธิ์ ค่าแห่งกู๊ดวิลล์ รวมถึงเงินได้จากพินัยกรรมหรือเงินปี
- หักค่าใช้จ่ายได้ 50% ไม่เกิน 100,000 บาท หรือหักตามจริง
เงินได้ประเภทที่ 4 ตามมาตรา 40(4)
- รายได้จากการลงทุนหรือการถือครองสินทรัพย์ เช่น ดอกเบี้ยเงินฝาก ดอกเบี้ยหุ้นกู้ เงินปันผลจากหุ้นหรือกองทุน รวมถึงกำไรจากการขายคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล
- ไม่สามารถหักค่าใช้จ่ายได้
เงินได้ประเภทที่ 5 ตามมาตรา 40(5)
- รายได้จากการให้เช่าทรัพย์สิน เช่น ค่าเช่าบ้าน ค่าเช่าคอนโด ค่าเช่ารถยนต์ รวมถึงเงินได้จากการผิดสัญญาเช่าซื้อทรัพย์สิน
- หักค่าใช้จ่ายแบบเหมา 10-30% ขึ้นอยู่กับประเภททรัพย์สินที่ให้เช่า หรือหักตามจริง
เงินได้ประเภทที่ 6 ตามมาตรา 40(6)
- รายได้จากวิชาชีพอิสระ เช่น กฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี และประณีตศิลปกรรม
- ประกอบโรคศิลปะ เช่น แพทย์ หักค่าใช้จ่ายแบบเหมาได้ 60% หรือหักตามจริง
- วิชาชีพอิสระอื่น ๆ หักค่าใช้จ่ายแบบเหมาได้ 30% หรือหักตามจริง
เงินได้ประเภทที่ 7 ตามมาตรา 40(1)
- รายได้จากการรับเหมาที่ผู้รับเหมาต้องจัดหาสัมภาระและวัสดุอุปกรณ์สำคัญเอง เช่น งานรับเหมาก่อสร้าง
- หักค่าใช้จ่ายแบบเหมาได้ 60% หรือ เลือกหักตามจริง
เงินได้ประเภทที่ 8 ตามมาตรา 40(8)
- รายได้จากธุรกิจ การพาณิชย์ การเกษตร การขนส่ง หรือกิจการอื่น ๆ เช่น การทำธุรกิจส่วนตัว พ่อค้าแม่ค้าออนไลน์ และการขายอสังหาริมทรัพย์
- หักค่าใช้จ่ายแบบเหมาได้ 40-60% ขึ้นอยู่กับประเภทกิจการ หรือหักตามจริง
การคำนวณภาษีไม่ได้มีเพียงเรื่องของเงินได้และค่าใช้จ่าย แต่ยังมีเรื่องของค่าลดหย่อนและสิทธิประโยชน์ทางภาษีต่าง ๆ ที่เราสามารถนำมาบริหารจัดการเพื่อประหยัดภาษีได้อย่างถูกต้องตามกฎหมาย อ่านเพิ่มเติมได้ที่
สรุปวิธีคำนวณภาษี: จับมือสอนตั้งแต่เริ่มต้น ครบจบทุกขั้นตอน
ลดหย่อนภาษี: ทุกเรื่องที่ต้องรู้ รวบรวมมาให้แล้ว!
และหากใครกำลังมองหาตัวช่วยในการวางแผนลดหย่อนภาษี ที่ Finnomena Funds มีโพยกองทุนลดหย่อนภาษีให้เลือกทั้งโพยเดี่ยวและจัดชุด คัดให้ครบทั้งกลยุทธ์เสี่ยงสูง กลาง ต่ำ อ่านเพิ่มเติมได้ที่
โพยกองทุนลดหย่อนภาษี คัดเน้นที่เดียวจบ ครบทั้ง RMF และ Thai ESG
จัดพอร์ตกองทุน RMF ลดหย่อนภาษี สร้างแผนการลงทุนอย่างมีกลยุทธ์
Tax Tactic 2026 เติม-ปรับ-ขยับพอร์ต อีกก้าวของการเติม Tactic ใหม่ในการวางแผนการลงทุนลดหย่อนภาษี
โปรโมชันพิเศษ ลูกค้าใหม่เปิดบัญชีกองทุนรวมผ่าน Finnomena Funds รับ E-Voucher Shopee มูลค่า 100 บาท* พร้อมแผนกองทุนประหยัดภาษี** ฟรี!
ระยะเวลากดรับโปรโมชันตั้งแต่ 1 กันยายน – 25 ธันวาคม 2569 **ลูกค้าใหม่ต้องกดรับสิทธิ์ก่อนเปิดบัญชี**
📌 เริ่มวางแผนภาษีได้ที่ https://finno.me/tsf-ws
คำเตือน
ผู้ลงทุนต้องทำความเข้าใจลักษณะสินค้า เงื่อนไข ผลตอบแทน ความเสี่ยงก่อนตัดสินใจลงทุน และควรศึกษาข้อมูลเกี่ยวกับสิทธิประโยชน์ทางภาษีที่ระบุไว้ในคู่มือการลงทุนของกองทุน RMF และ Thai ESG กรณีไม่ได้ปฏิบัติตามเงื่อนไขภาษี จะไม่ได้สิทธิประโยชน์ตามเงื่อนไขกองทุน | การลงทุนในกองทุนรวมไม่ใช่การฝากเงิน | สอบถามข้อมูลเพิ่มเติมหรือขอรับหนังสือชี้ชวนได้ที่บริษัทหลักทรัพย์นายหน้าซื้อขายหน่วยลงทุน ฟินโนมีนา จำกัด ในช่วงเวลาวันทำการตั้งแต่ 09:00-17:00 น. ที่หมายเลขโทรศัพท์ 02 026 5100 และทาง LINE “@FINNOMENAPORT”