สำหรับคู่แต่งงานที่จดทะเบียนสมรส เมื่อถึงช่วงยื่นภาษี หลายคนอาจมีคำถามว่า “แต่งงานแล้ว ต้องยื่นภาษีร่วมกันไหม?” หรือ “ยื่นแบบไหนถึงจะประหยัดภาษีได้มากที่สุด?”
จริง ๆ แล้ว คู่สมรสสามารถเลือกวิธียื่นภาษีได้หลายรูปแบบ ตามความเหมาะสมของรายได้และสิทธิหักลดหย่อนของแต่ละครอบครัว ซึ่งหากเลือกวิธีได้เหมาะสม จะช่วยบริหารฐานภาษีและใช้สิทธิลดหย่อนได้อย่างคุ้มค่ามากขึ้น
Tax Tactic 2026 เติม-ปรับ-ขยับพอร์ต อีกก้าวของการเติม Tactic ใหม่ในการวางแผนการลงทุนลดหย่อนภาษี
โปรโมชันพิเศษ ลูกค้าใหม่เปิดบัญชีกองทุนรวมผ่าน Finnomena Funds รับ E-Voucher Shopee มูลค่า 100 บาท* พร้อมแผนกองทุนประหยัดภาษี** ฟรี!
ระยะเวลากดรับโปรโมชันตั้งแต่ 1 กันยายน – 25 ธันวาคม 2569 **ลูกค้าใหม่ต้องกดรับสิทธิ์ก่อนเปิดบัญชี**
📌 เริ่มวางแผนภาษีได้ที่ https://finno.me/tsf-ws
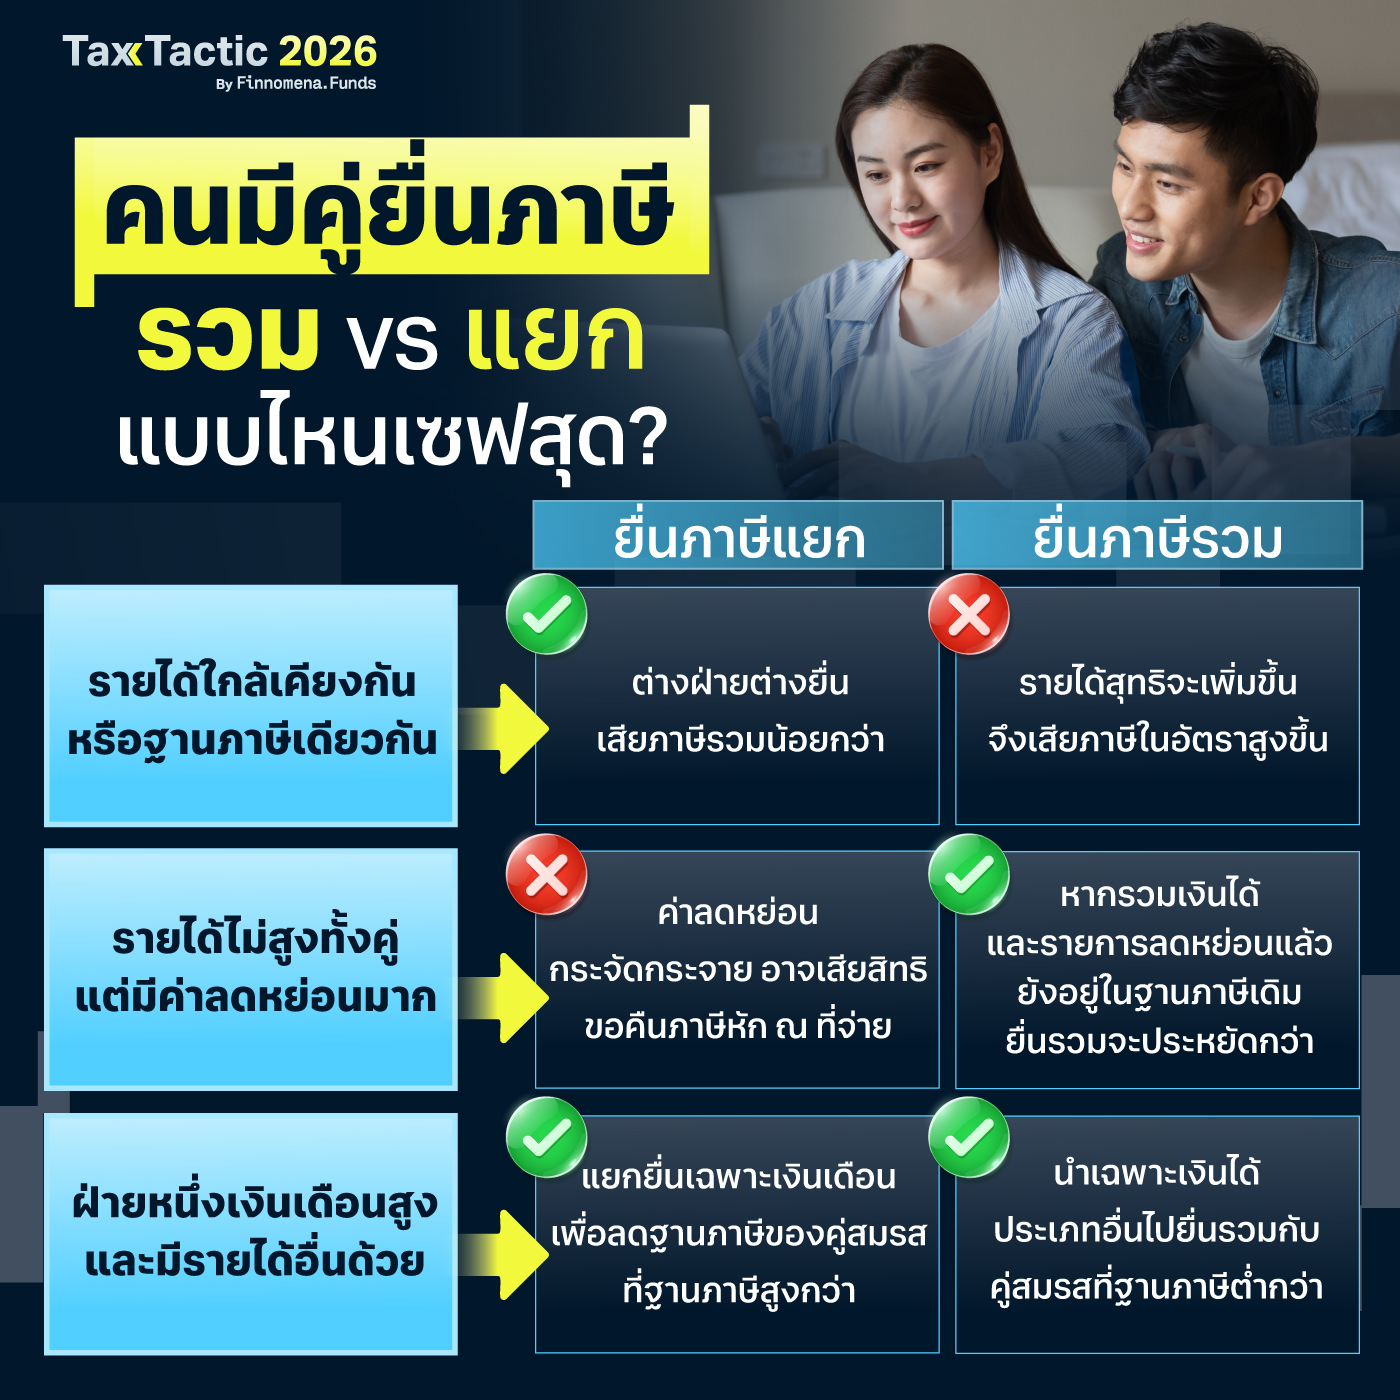
3 ทางเลือกการยื่นภาษีสำหรับคนมีคู่
1. แยกยื่นแบบแสดงรายการ
ต่างคนต่างยื่นภาษีของตัวเอง เหมาะกับคู่สมรสที่มีรายได้ใกล้เคียงกันหรืออยู่ในฐานภาษีเดียวกัน เพราะช่วยให้รายได้ของแต่ละคนไม่ถูกนำมารวมกันจนทำให้ฐานภาษีสูงขึ้น
2. รวมยื่นแบบแสดงรายการ
นำรายได้ของทั้งคู่มารวมกัน และยื่นในนามฝ่ายใดฝ่ายหนึ่ง เหมาะกับคู่สมรสที่มีรายได้แตกต่างกันมาก โดยเฉพาะกรณีที่ฝ่ายหนึ่งมีรายได้ต่ำกว่าและมีค่าลดหย่อนที่ใช้ไม่หมด สามารถนำสิทธิลดหย่อนที่เหลือมาใช้ร่วมกับรายได้ของอีกฝ่ายได้ ช่วยลดภาษีโดยรวมของทั้งคู่
3. แยกยื่นเฉพาะเงินเดือน รายได้อื่นนำมารวมยื่น
เหมาะกับคู่สมรสที่ฝ่ายหนึ่งมีเงินเดือนค่อนข้างสูง และยังมีรายได้ประเภทอื่น เช่น ค่าคอมมิชชันหรือรายได้จากฟรีแลนซ์ โดยแยกเงินเดือนไปคำนวณภาษีของตัวเองก่อน แล้วนำรายได้ประเภทอื่นไปรวมยื่นกับคู่สมรสที่มีฐานภาษีต่ำกว่า เพื่อช่วยลดอัตราภาษีโดยรวมของทั้งคู่
แล้วแต่ละวิธีจะทำให้ต้องเสียภาษีแตกต่างกันมากแค่ไหน? ลองมาดูตัวอย่างจากครอบครัวที่มีทั้งเงินเดือนและรายได้จากค่านายหน้า เพื่อเปรียบเทียบให้เห็นภาพกันชัด ๆ
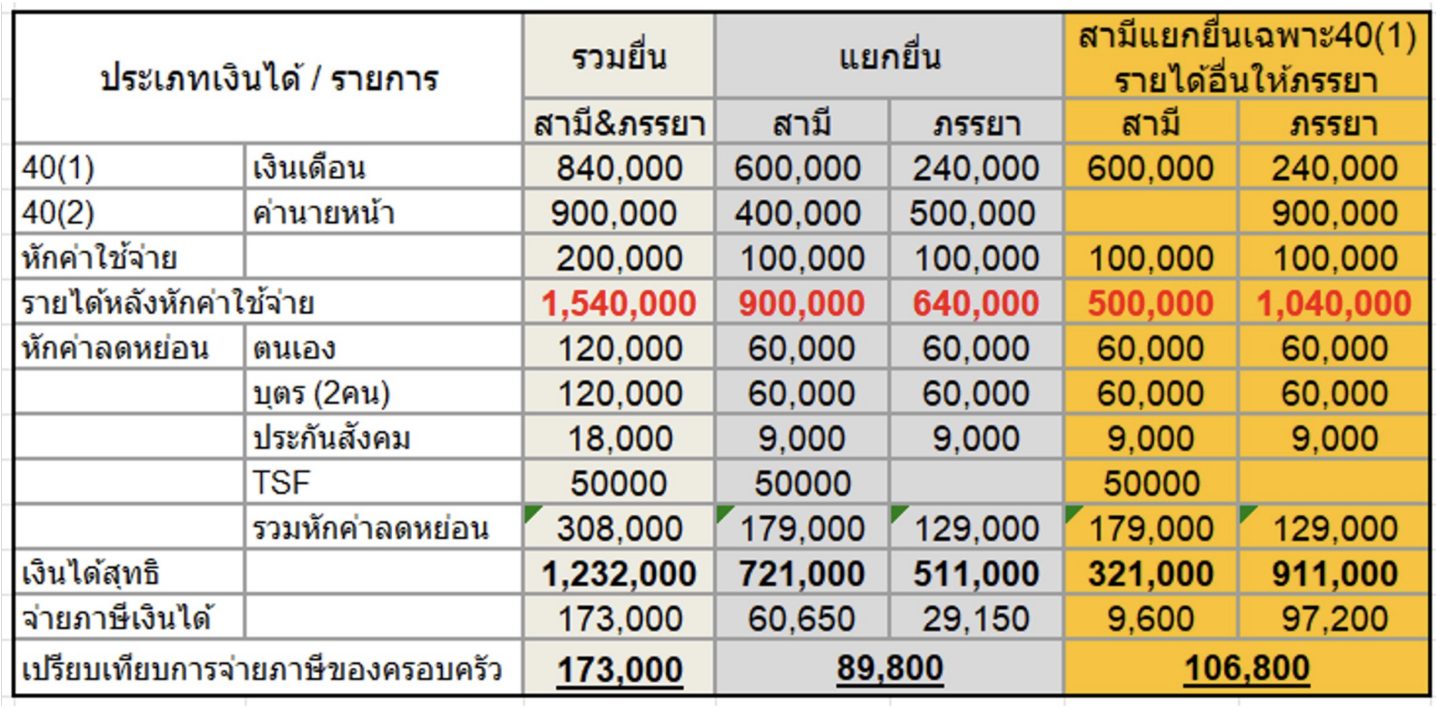
ครอบครัวนี้ สามีทำงานเป็นพนักงานบริษัทเอกชน มีเงินเดือนตลอดทั้งปีรวม 600,000 บาท และมีรายได้พิเศษจากค่านายหน้าอีก 400,000 บาท โดยมีการซื้อกองทุนลดหย่อนภาษีไว้ 50,000 บาท ส่วนภรรยาทำงานเอกชนเช่นเดียวกัน มีเงินเดือนปีละ 240,000 บาท และมีรายได้จากค่านายหน้าปีละ 500,000 บาท โดยภรรยาไม่ได้มีค่าลดหย่อนอื่นเพิ่มเติม ทั้งคู่มีลูกด้วยกัน 2 คน อายุ 3 ขวบ และ 5 ขวบ
เมื่อลองนำตัวเลขรายได้และค่าลดหย่อนของทั้งคู่มาคำนวณเปรียบเทียบการยื่นภาษีทั้ง 3 แบบ ได้ดังนี้
แบบที่ 1: นำรายได้มารวมยื่นทั้งหมด
หากนำเงินเดือนและค่านายหน้าของทั้งสองคนมารวมเป็นเงินได้ก้อนเดียวกัน จะทำให้เงินได้สุทธิสูงขึ้นไปถึง 1,232,000 บาท ส่งผลให้ฐานภาษีขยับขึ้นไปอยู่ในอัตราที่สูงขึ้น และครอบครัวนี้จะต้องจ่ายภาษีรวมกันสูงถึง 173,000 บาท
แบบที่ 2: สามีแยกยื่นเฉพาะเงินเดือน แล้วนำรายได้อื่นไปยื่นรวมกับภรรยา
หากสามีเลือกยื่นเฉพาะเงินเดือนเพื่อหักค่าลดหย่อน แล้วโยกค่านายหน้า 400,000 บาท ไปยื่นรวมในนามภรรยา สามีจะเสียภาษีเพียง 9,600 บาท ส่วนภรรยาจะเสียภาษี 97,200 บาท เมื่อนำมารวมกันทั้งครอบครัวจะจ่ายภาษีอยู่ที่ 106,800 บาท ซึ่งประหยัดกว่าแบบแรกได้ถึง 66,200 บาท
แบบที่ 3: แยกยื่นต่างคนต่างยื่น (แยก 100%)
หากเลือกใช้วิธีต่างคนต่างยื่นตามรายได้ของตัวเองโดยไม่นำมารวมกันเลย สามีคำนวณภาษีจากทั้งเงินเดือนและค่านายหน้าของตนเองจะเสียภาษีอยู่ที่ 60,650 บาท ส่วนภรรยาจะเสียภาษีอยู่ที่ 29,150 บาท รวมแล้วทั้งครอบครัวจะจ่ายภาษีเพียง 89,800 บาท
จะเห็นได้ว่าสำหรับครอบครัวนี้ การเลือกแยกยื่นภาษีต่างคนต่างยื่น คือทางเลือกที่ประหยัดเงินได้มากที่สุด โดยช่วยเซฟค่าภาษีของครอบครัวลงไปได้ถึง 83,200 บาท เมื่อเทียบกับการนำรายได้มารวมกันยื่นทั้งหมด
นอกจากการเลือกวิธียื่นภาษีให้เหมาะกับสถานะและรายได้ของแต่ละคู่แล้ว การมองหาสิทธิลดหย่อนภาษีเพิ่มเติมก็เป็นอีกหนึ่งตัวช่วยที่อาจช่วยให้ครอบครัวประหยัดภาษีได้มากขึ้น โดยสามารถวางแผนจากสิทธิลดหย่อนจากกลุ่มต่าง ๆ เช่น
- ครอบครัวและที่อยู่อาศัย: ใช้สิทธิลดหย่อนบุตร ดอกเบี้ยเงินกู้ซื้อบ้าน รวมถึงมาตรการติดตั้งโซลาร์เซลล์สำหรับที่อยู่อาศัย
- การลงทุนและประกัน: เลือกลงทุนในกองทุนลดหย่อนภาษี เช่น RMF, Thai ESG และ Thai ESGX รวมถึงใช้สิทธิจากประกันชีวิต ประกันสุขภาพ และประกันบำนาญ
- มาตรการจากภาครัฐ: ใช้สิทธิจากการบริจาคเพื่อการศึกษาและสาธารณประโยชน์ ที่สามารถนำมาหักลดหย่อนได้ 2 เท่าตามหลักเกณฑ์ที่กำหนด
.
ใครกำลังมองหาตัวช่วยในการวางแผนลดหย่อนภาษี ที่ Finnomena Funds มีโพยกองทุนลดหย่อนภาษีให้เลือกทั้งโพยเดี่ยวและจัดชุด คัดให้ครบทั้งกลยุทธ์เสี่ยงสูง กลาง ต่ำ อ่านเพิ่มเติมได้ที่
โพยกองทุนลดหย่อนภาษี คัดเน้นที่เดียวจบ ครบทั้ง RMF และ Thai ESG
จัดพอร์ตกองทุน RMF ลดหย่อนภาษี สร้างแผนการลงทุนอย่างมีกลยุทธ์
Tax Tactic 2026 เติม-ปรับ-ขยับพอร์ต อีกก้าวของการเติม Tactic ใหม่ในการวางแผนการลงทุนลดหย่อนภาษี
โปรโมชันพิเศษ ลูกค้าใหม่เปิดบัญชีกองทุนรวมผ่าน Finnomena Funds รับ E-Voucher Shopee มูลค่า 100 บาท* พร้อมแผนกองทุนประหยัดภาษี** ฟรี!
ระยะเวลากดรับโปรโมชันตั้งแต่ 1 กันยายน – 25 ธันวาคม 2569 **ลูกค้าใหม่ต้องกดรับสิทธิ์ก่อนเปิดบัญชี**
📌 เริ่มวางแผนภาษีได้ที่ https://finno.me/tsf-ws
คำเตือน
ผู้ลงทุนต้องทำความเข้าใจลักษณะสินค้า เงื่อนไข ผลตอบแทน ความเสี่ยงก่อนตัดสินใจลงทุน และควรศึกษาข้อมูลเกี่ยวกับสิทธิประโยชน์ทางภาษีที่ระบุไว้ในคู่มือการลงทุนของกองทุน RMF และ Thai ESG กรณีไม่ได้ปฏิบัติตามเงื่อนไขภาษี จะไม่ได้สิทธิประโยชน์ตามเงื่อนไขกองทุน | การลงทุนในกองทุนรวมไม่ใช่การฝากเงิน | สอบถามข้อมูลเพิ่มเติมหรือขอรับหนังสือชี้ชวนได้ที่บริษัทหลักทรัพย์นายหน้าซื้อขายหน่วยลงทุน ฟินโนมีนา จำกัด ในช่วงเวลาวันทำการตั้งแต่ 09:00-17:00 น. ที่หมายเลขโทรศัพท์ 02 026 5100 และทาง LINE “@FINNOMENAPORT”