ภาพจำของการเกษียณอายุในอดีต คือการได้อยู่บ้านเลี้ยงหลาน และมีลูกหลานคอยส่งเสียเลี้ยงดู แต่ในโลกยุคปัจจุบันที่โครงสร้างสังคมเปลี่ยนไป ภาพเหล่านั้นกำลังค่อย ๆ เลือนหายไป และถูกแทนที่ด้วยเทรนด์ Loneliness Economy หรือ เศรษฐกิจคนเหงา
ไม่ว่าคุณจะเป็นคนโสดที่เลือกใช้ชีวิตอิสระ หรือคู่รักแบบ DINKs (Double Income, No Kids) ที่ตัดสินใจไม่มีลูก ไลฟ์สไตล์เหล่านี้อาจมอบทั้งความคล่องตัวและอิสระทางการเงินในช่วงวัยทำงาน แต่เมื่อถึงวันที่ต้องก้าวออกจากโลกของมนุษย์เงินเดือน คำถามที่จะตามมาคือ ถ้าไม่มีลูกหลานคอยดูแล แล้วใครจะคอยจ่ายเงินเดือนให้เรา?
การเตรียมพร้อมสำหรับวัยเกษียณในวันนี้ อาจไม่ใช่แค่การมีเงินก้อน แต่คือการสร้างกระแสเงินสดที่ช่วยหล่อเลี้ยงชีวิตให้เราดูแลตัวเองได้อย่างต่อเนื่อง แม้ในวันที่ไม่มีรายได้จากงานประจำอีกต่อไป
พอร์ต Global Multi-Income Strategy (GMI) มุ่งสร้างกระแสเงินสดอย่างสม่ำเสมอ ควบคู่กับโอกาสการเติบโตของเงินต้นในระยะยาว ผ่านนโยบายการลงทุนที่ครอบคลุมสินทรัพย์ที่สามารถสร้างกระแสเงินสดได้ทั่วโลก
เริ่มต้นสร้างแผน GMI ได้ที่ https://finno.me/plan-gmi-ws
เมื่อเงินก้อนอย่างเดียว อาจไม่พอสำหรับชีวิตเกษียณ
หลายคนวางแผนเกษียณด้วยการตั้งเป้าเก็บเงินก้อนใหญ่ให้ได้มากที่สุด แล้วค่อยทยอยถอนออกมาใช้ แต่ในโลกความเป็นจริง หากเราถอนเงินออกมาใช้ทุกเดือนโดยที่เงินไม่ได้งอกเงย เงินต้นย่อมค่อย ๆ หดหายไป ยิ่งต้องเผชิญกับสภาวะเงินเฟ้อที่ทำให้ของแพงขึ้น สวนทางกับอายุขัยเฉลี่ยของมนุษย์ที่ยืนยาวขึ้นจากวิวัฒนาการทางการแพทย์ เงินก้อนที่คิดว่าพอ อาจหมดลงก่อนที่เราจะจากโลกนี้ไป
หรือบางคนเลือกลงทุนใน “หุ้นปันผล” หรือ “ฝากเงิน” เพื่อกินดอกผล แต่ก็ต้องเผชิญกับข้อจำกัด เพราะเงินฝากให้ผลตอบแทนต่ำจนแพ้เงินเฟ้อ ส่วนหุ้นปันผลในประเทศ หากเลือกลงทุนกระจุกตัวเพียงไม่กี่ตัว ก็มีความเสี่ยงสูงในยุคที่เศรษฐกิจผันผวน บางครั้งบริษัทอาจงดจ่ายปันผล หรือแย่กว่านั้นคือราคาหุ้นร่วงหนักจนทำให้เงินต้นหดหายมากกว่าปันผลที่ได้รับ
เพราะฉะนั้น การมีแค่เงินก้อนอาจยังไม่เพียงพอสำหรับชีวิตหลังเกษียณ สิ่งสำคัญคือการออกแบบให้เงินที่เตรียมไว้สามารถ “ทำงานต่อ” ได้ แม้ในวันที่เราไม่ได้ทำงานแล้ว
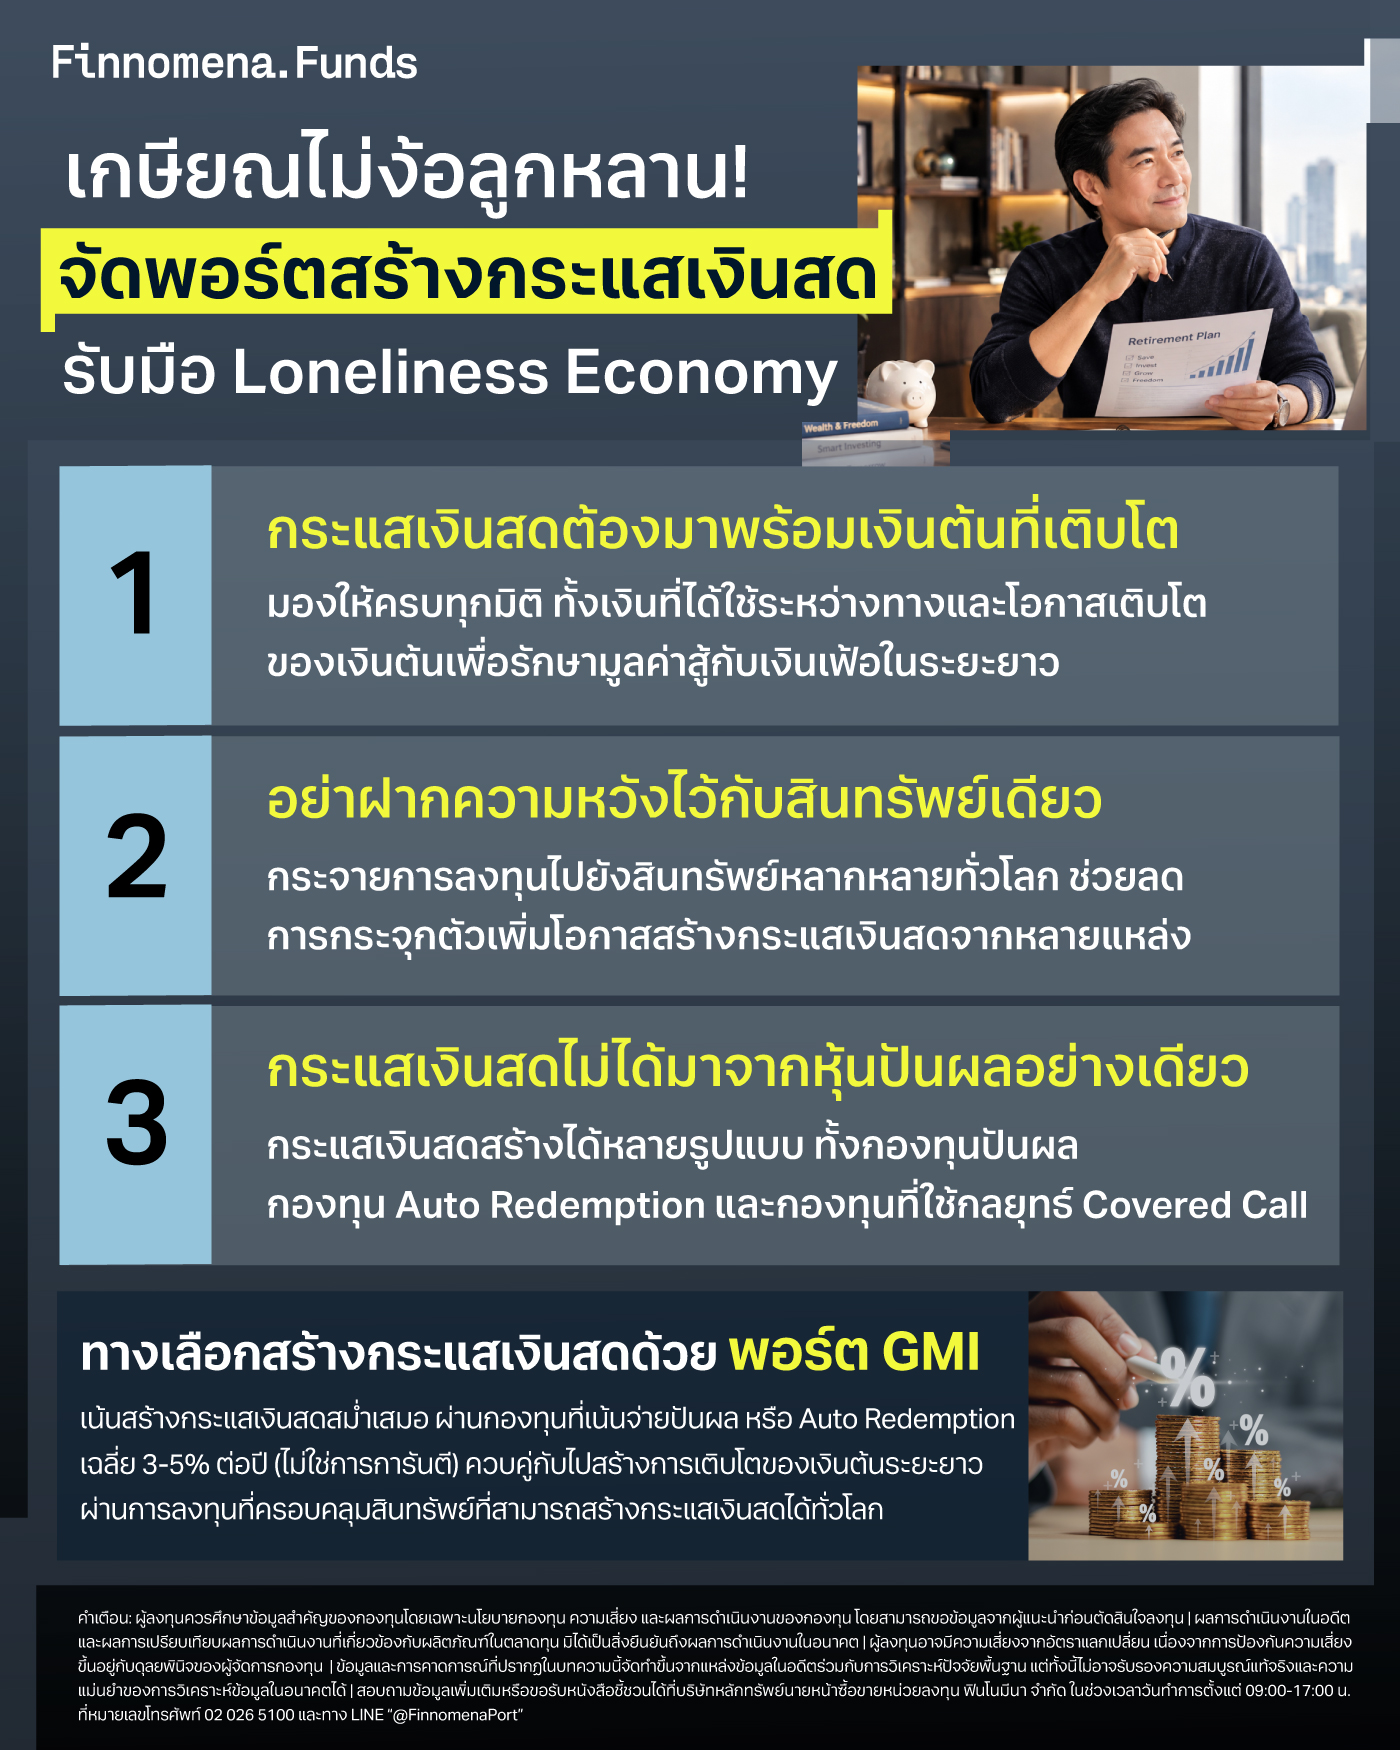
1. กระแสเงินสดต้องมาพร้อมเงินต้นที่เติบโต
การสร้างกระแสเงินสดไม่ใช่แค่การจ่ายเงินออกมาให้เรามากที่สุดวันนี้ เพราะหากพอร์ตสร้างกระแสเงินสดระหว่างทางได้เยอะ แต่ต้องแลกกับการลดลงของเงินต้นอย่างต่อเนื่อง สุดท้ายเราอาจได้เงินมาใช้วันนี้ แต่มีเงินเหลือให้ใช้ในอนาคตน้อยลง
การจัดพอร์ตสร้างกระแสเงินสดจึงควรมองให้ครบทุกมิติทั้ง “เงินที่ได้ใช้ระหว่างทาง” และ “โอกาสเติบโตของเงินต้น” เพื่อเพิ่มโอกาสรักษากำลังซื้อของเงินลงทุนเมื่อพิจารณาผลกระทบจากเงินเฟ้อในระยะยาว
2. อย่าฝากความหวังไว้กับสินทรัพย์เดียว
เช่นเดียวกับการทำงานที่มีหลายช่องทางในการสร้างรายได้ การจัดพอร์ตก็ควรกระจายการลงทุนไปยังหลากหลายสินทรัพย์ทั่วโลก ทั้งตราสารหนี้ หุ้น หรือสินทรัพย์ทางเลือก เพราะไม่มีสินทรัพย์ใดที่เป็นผู้ชนะในทุกช่วงเวลา การกระจายการลงทุนจึงช่วยลดการกระจุกตัวของพอร์ต และเพิ่มโอกาสให้มีแหล่งสร้างกระแสเงินสดจากสินทรัพย์ที่หลากหลายมากขึ้น
3. กระแสเงินสดไม่ได้มาจากหุ้นปันผลอย่างเดียว
เมื่อพูดถึงการสร้างกระแสเงินสด หลายคนอาจนึกถึงหุ้นปันผลเป็นอันดับแรก แต่จริง ๆ แล้วกระแสเงินสดสามารถสร้างได้หลายรูปแบบ เช่น การลงทุนในกองทุนที่มีนโยบายจ่ายปันผล หรือกองทุนที่มีการรับซื้อคืนอัตโนมัติ (Auto Redemption) รวมถึงกองทุนที่ใช้กลยุทธ์ Covered Call ที่นำการขาย Call Option มาเป็นอีกหนึ่งช่องทางในการสร้างกระแสเงินสด
การสร้างกระแสเงินสดจึงอาจไม่จำเป็นต้องยึดติดกับสินทรัพย์ประเภทใดประเภทหนึ่ง แต่สามารถออกแบบให้หลายกลยุทธ์และหลายสินทรัพย์เข้ามาช่วยกันสร้างกระแสเงินสดให้กับพอร์ตได้
รวมโอกาสสร้างกระแสเงินสดจากทั่วโลกกับพอร์ต GMI
สุดท้ายแล้ว Loneliness Economy ไม่ได้หมายความว่าเราต้องอยู่อย่างโดดเดี่ยว หรือปฏิเสธการพึ่งพาครอบครัว แต่เป็นภาพสะท้อนให้เห็นว่า รูปแบบชีวิตของผู้คนกำลังเปลี่ยนไป และการมีอิสระในการใช้ชีวิตอาจกลายเป็นหนึ่งในสิ่งที่คนให้ความสำคัญมากขึ้น
โดยเฉพาะในวัยเกษียณที่เราควรได้เป็นคนเลือกเองว่าจะอยู่ที่ไหน กินอะไร หรืออยากใช้เงินไปกับสิ่งที่ทำให้ชีวิตมีความสุขโดยไม่ต้องรอให้ใครมาดูแล เป้าหมายของการวางแผนเกษียณยุคใหม่ จึงไม่ใช่แค่มีเงินพอจนถึงวันสุดท้าย แต่คือการมีพอร์ตที่สร้างรายได้ให้เราได้ แม้วันที่เราไม่ได้ทำงานแล้ว
หากคุณกำลังมองหาทางเลือกในการลงทุนที่ช่วยสร้างกระแสเงินสดระหว่างทาง พร้อมโอกาสเติบโตของเงินลงทุนในระยะยาว พอร์ต Global Multi-Income Strategy (GMI) หนึ่งในแผนการลงทุนของ Finnomena Funds คืออีกหนึ่งทางเลือกที่ออกแบบมาเพื่อตอบโจทย์
พอร์ต GMI มุ่งสร้างกระแสเงินสดอย่างสม่ำเสมอ ในรูปแบบของกองทุนที่เน้นการจ่ายปันผล หรือการรับซื้อคืนอัตโนมัติ (Auto Redemption) เฉลี่ย 3-5% ต่อปี (ไม่ใช่การการันตี) ควบคู่ไปกับการสร้างการเติบโตของเงินต้นในระยะยาว ผ่านนโยบายการลงทุนที่ครอบคลุมสินทรัพย์ที่สามารถสร้างกระแสเงินสดได้ทั่วโลก และมีเป้าหมายสัดส่วนการลงทุนในหุ้นเป็นกรอบเบื้องต้นประมาณ 40-60%
จุดเด่นของพอร์ต GMI
- มุ่งสร้างกระแสเงินสด พร้อมโอกาสเติบโตของเงินต้น – ออกแบบมาเพื่อตอบโจทย์นักลงทุนที่ต้องการรายได้ระหว่างการลงทุน ผ่านกองทุนที่เน้นการจ่ายปันผลหรือการรับซื้อคืนอัตโนมัติ (Auto Redemption) อย่างสม่ำเสมอ พร้อมโอกาสในการเติบโตของเงินลงทุนในระยะยาว
- กระจายการลงทุนในสินทรัพย์สร้างกระแสเงินสดทั่วโลก – ลงทุนผ่านกองทุนรวมที่กระจายการลงทุนในหลากหลายสินทรัพย์ทั่วโลก ทั้งตราสารหนี้ ตราสารทุน และกองทุน Multi-Asset เพื่อช่วยกระจายความเสี่ยงและเพิ่มแหล่งที่มาของกระแสเงินสด
- เพิ่มโอกาสสร้างกระแสเงินสดจากกลยุทธ์ Covered Call – เสริมศักยภาพการสร้างกระแสเงินสดผ่านการลงทุนในกองทุนที่ใช้กลยุทธ์ขาย Call Option ช่วยเพิ่มโอกาสสร้างกระแสเงินสดจากความผันผวนของตลาด
พอร์ต GMI เหมาะกับใคร?
- ผู้ที่ต้องการสร้างกระแสเงินสดระหว่างการลงทุน พร้อมกระจายความเสี่ยงในสินทรัพย์หลากหลายประเภททั่วโลก
- ผู้ที่สามารถรับความผันผวนของพอร์ตการลงทุนได้ เนื่องจากมีสัดส่วนการลงทุนในหุ้นอย่างมีนัยสำคัญ
- ผู้ที่มีเงินลงทุนเริ่มต้นตั้งแต่ 500,000 บาท และไม่มีความจำเป็นต้องใช้เงินลงทุนดังกล่าวภายในระยะเวลาอย่างน้อย 3 ปี
อ่านเพิ่มเติม แนะนำพอร์ต GMI รวมโอกาสสร้างกระแสเงินสดจากทั่วโลก
พอร์ต Global Multi-Income Strategy (GMI) มุ่งสร้างกระแสเงินสดอย่างสม่ำเสมอ ควบคู่กับโอกาสการเติบโตของเงินต้นในระยะยาว ผ่านนโยบายการลงทุนที่ครอบคลุมสินทรัพย์ที่สามารถสร้างกระแสเงินสดได้ทั่วโลก
เริ่มต้นสร้างแผน GMI ได้ที่ https://finno.me/plan-gmi-ws
คำเตือน: ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน | ผลการดำเนินงานในอดีต และผลการเปรียบเทียบผลการดำเนินงานที่เกี่ยวข้องกับผลิตภัณฑ์ในตลาดทุน มิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต | ผู้ลงทุนอาจมีความเสี่ยงจากอัตราแลกเปลี่ยน เนื่องจากการป้องกันความเสี่ยงขึ้นอยู่กับดุลพินิจของผู้จัดการกองทุน | คำแนะนำการลงทุนนี้เป็นไปตามกรอบการพิจารณาของ Finnomena Funds ซึ่งมีเป้าหมายในการสร้างโอกาสรับผลตอบแทนในกรอบระยะเวลาตามวัตถุประสงค์การลงทุนที่แตกต่างกันตามคำแนะนำ | บริษัทมิได้การันตีถึงผลตอบแทนที่จะได้จากคำแนะนำการลงทุนดังกล่าว มีความเสี่ยงที่ผลตอบแทนอาจไม่เป็นไปตามคาดหวัง หรือมีผลขาดทุนได้ | สอบถามข้อมูลเพิ่มเติมหรือขอรับหนังสือชี้ชวนได้ที่บริษัทหลักทรัพย์นายหน้าซื้อขายหน่วยลงทุน ฟินโนมีนา จำกัด ในช่วงเวลาวันทำการตั้งแต่ 09:00-17:00 น. ที่หมายเลขโทรศัพท์ 02 026 5100 และทาง LINE @FINNOMENAPORT