อัตราผลตอบแทนพันธบัตรรัฐบาลทั่วโลกพุ่งแตะระดับสูงสุดนับตั้งแต่เกิดวิกฤตการเงินปี 2008 โดยพันธบัตรสหรัฐฯ อายุ 10 ปี ทะยานทะลุ 5.04% สูงสุดนับตั้งแต่ปี 2007 ก่อนย่อตัวมาใกล้ 5% ขณะที่ผลตอบแทนพันธบัตร 10 ปีของกลุ่ม G7 เฉลี่ยพุ่งแตะ 4.28% สูงสุดในรอบ 18 ปี แรงดันนี้เกิดจากภาระหนี้สาธารณะที่พุ่งสูง ควบคู่กับเงินเฟ้อระลอกใหม่จากราคาน้ำมันดิบที่ทะลุ 100 ดอลลาร์ ผลจากสงครามตะวันออกกลางและการทุ่มงบลงทุน AI ของภาคเอกชน
แรงกดดันจากตลาดพันธบัตรส่งผลให้การประชุม Fed ในวันพุธนี้กลายเป็นจุดสนใจสูงสุด โดยตลาดประเมินโอกาสสูงกว่า 90% ที่ Fed จะปรับขึ้นดอกเบี้ย 0.25% สู่ระดับ 3.75%-4.00% ซึ่งเป็นการขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่ปี 2023 เพื่อสยบอัตราเงินเฟ้อพื้นฐานเดือนสิงหาคมที่สูงเกินคาด และเพื่อรักษาความน่าเชื่อถือของ Fed หลังปล่อยให้อัตราเงินเฟ้อหลุดเป้าหมาย 2% มานานหลายปี
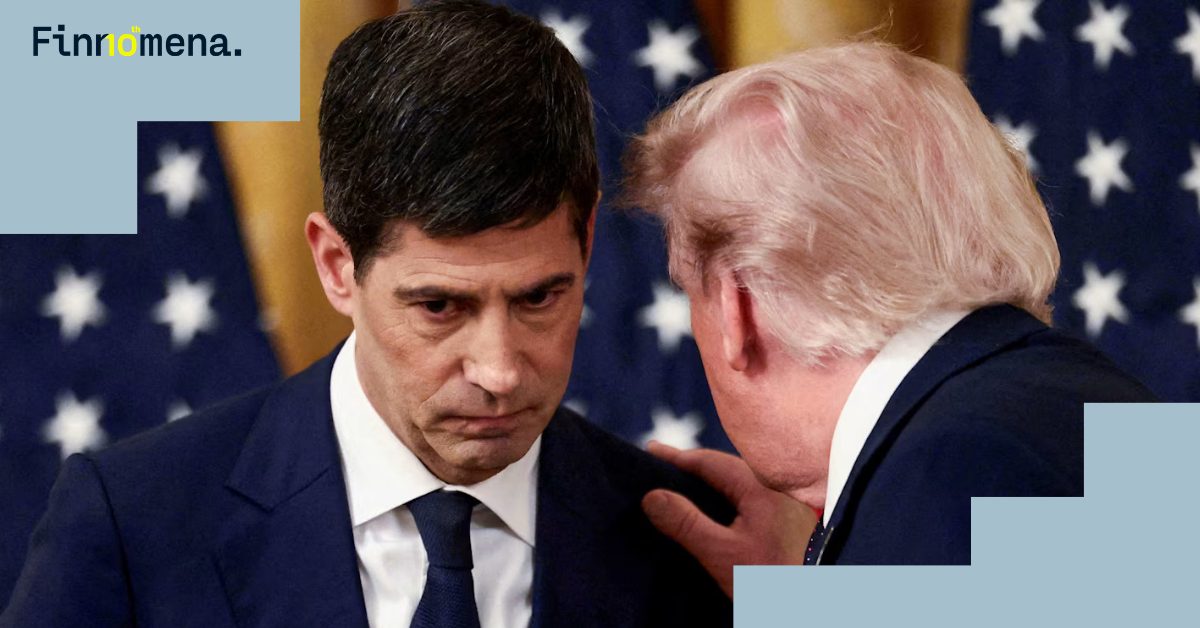
การขึ้นดอกเบี้ยครั้งนี้ถือเป็นบททดสอบสำคัญของ เควิน วอร์ช (Kevin Warsh) ประธาน Fed คนใหม่ และอาจสร้างความตึงเครียดกับทำเนียบขาว เนื่องจากประธานาธิบดีโดนัลด์ ทรัมป์ เรียกร้องให้สหรัฐฯ มีต้นทุนกู้ยืมต่ำที่สุด และเตือนว่าการขึ้นดอกเบี้ยก่อนเลือกตั้งกลางเทอมจะกระทบค่าครองชีพประชาชน แต่นักวิเคราะห์มองว่า Fed ไม่มีทางเลือก เพราะหากตรึงดอกเบี้ย ความเชื่อมั่นในการสู้เงินเฟ้อจะสูญเสียไป และจะยิ่งกดดันให้ผลตอบแทนพันธบัตรระยะยาวพุ่งสูงขึ้นอีก
ตลาดทุนยังเผชิญความผันผวนสูงขึ้น เนื่องจากวอร์ชไม่ชอบการส่งสัญญาณชี้นำทิศทางดอกเบี้ยล่วงหน้า (Forward Guidance) ทำให้ยากต่อการคาดการณ์ ส่งผลให้เกิดแรงขายชอร์ตในตลาดพันธบัตรสหรัฐฯ เร่งตัวเร็วที่สุดนับตั้งแต่ต้นปี 2568 ท่ามกลางการจับตาดูว่ารายงานประมาณการเศรษฐกิจ (Dot Plot) และคำแถลงของประธาน Fed จะส่งสัญญาณถึงการขึ้นดอกเบี้ยเพิ่มเติมอีกครั้งภายในสิ้นปีนี้หรือไม่
ต้นทุนการกู้ยืมที่พุ่งสูงส่งผลกระทบเป็นวงกว้าง โดยผลตอบแทนพันธบัตรรัฐบาลเยอรมนี 10 ปี ขยับขึ้นแตะ 3.55% สูงสุดนับตั้งแต่ปี 2009 ขณะที่อังกฤษพุ่งแตะ 5.45% สูงสุดนับตั้งแต่ปี 2007 และญี่ปุ่นทะลุ 3% สูงสุดในรอบสามทศวรรษ ซึ่งสร้างภาระดอกเบี้ยมหาศาลให้รัฐบาลทั่วโลกจนเบียดเบียนงบประมาณด้านสวัสดิการสังคมและการป้องกันประเทศ
การที่พันธบัตรรัฐบาลให้ผลตอบแทนแตะ 5% อาจเริ่มดึงดูดเม็ดเงินออกจากตลาดหุ้นและสินทรัพย์เสี่ยง แม้หุ้นกลุ่ม AI จะยังมีผลประกอบการแข็งแกร่ง แต่นักวิเคราะห์เตือนว่า หากผลตอบแทนพันธบัตร 10 ปี สหรัฐฯ ทะลุผ่าน 5% จนเปิดทางสู่ระดับ 6% จะกลายเป็นปัจจัยเสี่ยงร้ายแรง (Tail Risk) ที่กดดันการเติบโตของเศรษฐกิจโลกและสร้างความเสี่ยงต่อการชำระหนี้ในวงกว้าง
อ้างอิง: Reuters
ผู้เขียน