Finnomena Funds แนะนำปรับพอร์ตสำหรับแผน GAR, All Star, All Balance และ All Defense หลังตลาดหุ้นโลกปรับฐานแรง
ตลาดหุ้นโลกที่ปรับฐานแรงในช่วงที่ผ่านมา ทำให้หลายตลาดกลับมามี Valuation ที่น่าสนใจ ขณะที่แนวโน้มกำไรยังเป็นแรงหนุนอยู่ Finnomena Funds จึงใช้จังหวะนี้ทยอยเพิ่ม Beta ให้กับพอร์ต โดยเพิ่มน้ำหนักในตลาดที่มีทั้ง Valuation และ Catalyst รองรับ และลดน้ำหนักในตลาดที่ปัจจัยกดดันยังไม่คลี่คลายหรือราคาปรับขึ้นมามากแล้ว ได้แก่ เวียดนามและยุโรป รายละเอียดการปรับพอร์ตแยกตามกลุ่มพอร์ตมีดังนี้
1. พอร์ต GAR: เพิ่ม Beta ผ่านหุ้นสหรัฐฯ และ EM
สำหรับพอร์ต GAR เราแนะนำขายกองทุนหุ้นเวียดนามและขายทำกำไร ES-EG-A แล้วโยกเงินไปเข้ากองทุน KF-SP500M และ K-SEMQ เพื่อเพิ่ม Beta และสัดส่วนหุ้นเทคโนโลยีในพอร์ต โดยทยอยสะสมในช่วงที่ตลาดปรับฐาน เหตุผลของแต่ละตลาดมีดังนี้
หุ้นสหรัฐฯ: การเมือง กำไร และ Valuation หนุนพร้อมกัน
ด้านการเมือง เราให้น้ำหนักกับ Rally หลังการเลือกตั้งกลางเทอม ผลการเลือกตั้งที่ออกมาเป็น Blue sweep ทำให้เกิดภาวะ Gridlock ซึ่งในอดีตเป็นสภาพแวดล้อมที่เป็นบวกต่อตลาดหุ้น ตั้งแต่ปี 1950 มี Gridlock หลังเลือกตั้งกลางเทอมทั้งหมด 10 ครั้ง และ S&P 500 ปรับตัวขึ้นทุกครั้ง เฉลี่ย +8.1% ใน 60 วันทำการหลังเลือกตั้ง เทียบกับ +2.4% ในปีที่ไม่มีการเลือกตั้งกลางเทอม เรามองว่าผลการเลือกตั้งครั้งนี้ยังเอื้อให้เกิด Broadening rally ที่ขยายวงออกไปนอกกลุ่มหุ้นนำตลาดเดิม
ด้านพื้นฐาน กำไรบริษัทยังเป็นแรงขับเคลื่อนหลัก บริษัทที่รายงานงบแล้วมีกำไรสูงกว่าคาด 3.2% นำโดยกลุ่ม Health Care ขณะที่ตลาดคาดว่ากำไร S&P 500 ปี 2027 จะเติบโตราว 15% โดยมีกลุ่ม Tech เป็นแรงหนุนหลัก ภาพเศรษฐกิจก็ยังแข็งแรง โดย GDPNow ประเมินว่า GDP ไตรมาส 4 จะขยายตัวราว 3.7% และที่สำคัญคือการปรับฐานที่ผ่านมาทำให้ Valuation กลับมาน่าสนใจอีกครั้ง โดย 12-month Forward P/E อยู่ที่ 18.2 เท่า หรือราว -0.5 S.D. ซึ่งเป็นจังหวะที่เหมาะกับการทยอยสะสม
หุ้น EM: ปรับมุมมองขึ้นเป็น Buy ตามหุ้นจีน
เราปรับมุมมองหุ้น EM ขึ้นเป็น Buy จาก Hold โดยมีแรงขับหลักจากการปรับมุมมองหุ้นจีนทั้ง H-Shares และ A-Shares ขึ้นเป็น Buy เนื่องจากเรามองว่าตลาด Price-in ปัจจัยลบไปมากแล้ว แม้รัฐบาลจีนจะออกมาตรการคุมธุรกิจ E-commerce แต่ EPS Revision ของ HSTECH ไม่ได้ถูกปรับลดลงต่อ ทางการจีนยังลด Overnight Repo Rate 15 bps เพื่อหนุนสภาพคล่อง และเพิ่ม FX RRR เป็น 6% ด้าน Valuation หุ้นเทคจีนกลุ่ม Software ซื้อขายที่ Forward P/E 11.64 เท่า ซึ่งเป็นระดับเดียวกับช่วง GFC
สำหรับตลาดอื่นใน EM เรายังคงมุมมอง Buy ต่อเกาหลีใต้ จากกำไรของผู้ผลิต Memory ที่ทำสถิติสูงสุดใหม่ โดย Samsung มีกำไรจากการดำเนินงานทะลุ 100 ล้านล้านวอนเป็นครั้งแรก และ DRAM Revenue Revision ถูกปรับขึ้นมาก อย่างไรก็ดี ต้องติดตามราคา Spot DRAM ที่ติดลบเมื่อเทียบเดือนก่อนหน้า (MoM) และ Inventory ที่เพิ่มขึ้น 20% YoY ส่วนอินเดียเรายังคงมุมมอง Hold แม้ Valuation จะกลับมาใกล้ระดับ -1 S.D. ของค่าเฉลี่ย 10 ปี แต่ Food CPI ยังอยู่ในระดับสูงจากผลของ El Niño และ EPS Revision ของกลุ่มธนาคารยังไม่ปรับขึ้น
หุ้นยุโรป: ขายทำกำไร พื้นฐานยังดีแต่ราคาสะท้อนไปมากแล้ว
การขาย ES-EG-A ครั้งนี้เป็นการขายทำกำไร ไม่ได้มาจากมุมมองเชิงลบต่อพื้นฐาน กำไรบริษัทยุโรปยังเป็นแรงหนุนหลัก หลังจาก EPS ปี 2026 เติบโตราว 20% จากกลุ่ม Energy ตลาดคาดว่า EPS จะโตต่อเนื่องราว 8 ถึง 9% ต่อปีในปี 2027 ถึง 2028 ส่วนมูลค่า Buyback ปี 2026 ทำสถิติที่ราว €340bn ซึ่งสูงกว่าทั้งปี 2025 แล้ว ช่วยหนุนผลตอบแทนผู้ถือหุ้น ด้านการคลัง เยอรมนียังมีช่องว่างให้กระตุ้นเพิ่ม เพราะงบประมาณขาดดุลเพียง 2.1% ของ GDP ต่ำกว่ากรอบ 4.75% ค่อนข้างมาก
อย่างไรก็ดี Forward P/E ที่ 14.2 เท่า อยู่ใกล้ค่าเฉลี่ย 10 ปี (14.48 เท่า) แล้ว ประกอบกับ ES-EG-A ปรับตัวขึ้นสวนทางตลาดในช่วงที่ผ่านมา เราจึงเลือกขายทำกำไรเพื่อรักษาผลตอบแทน และนำเงินไปเพิ่มน้ำหนักในตลาดที่ปรับฐานลงมาและมี Upside มากกว่า
หุ้นเวียดนาม: ขาย Valuation ถูกแต่ Opportunity Cost สูงขึ้น
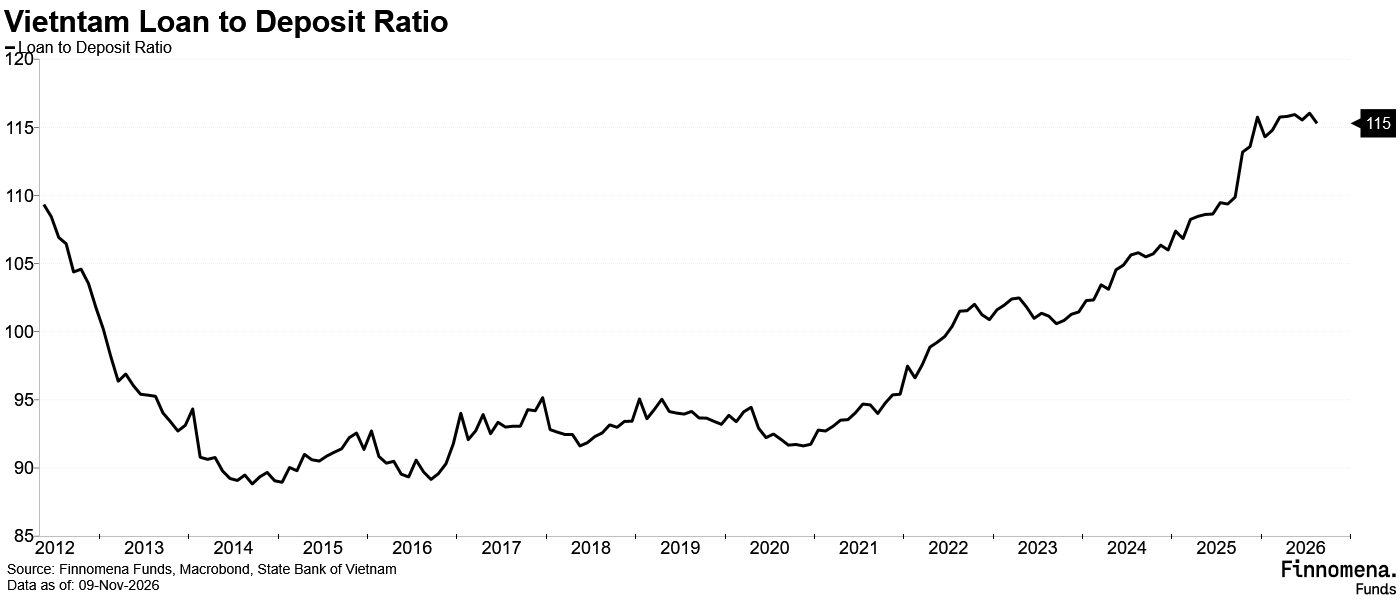
LDR ของเวียดนาม
Source: Finnomena Funds, Macrobond as of 09/11/2026
อัตราการเติบโตของสินเชื่อในระบบธนาคารเวียดนามยังอยู่ในระดับสูงที่ 17.4% อย่างไรก็ดี การขยายตัวของสินเชื่อที่เร็วกว่าการเติบโตของเงินฝากได้ทำให้ Loan-to-Deposit Ratio (LDR) ปรับตัวสูงขึ้นอย่างต่อเนื่อง โดยขึ้นมาแตะระดับ 115% ในปัจจุบัน ซึ่งสะท้อนว่าสภาพคล่องในระบบธนาคารเริ่มตึงตัว ภาวะดังกล่าวอาจกดดันอัตราการเติบโตของสินเชื่อในระยะถัดไป และบีบให้ธนาคารพาณิชย์ต้องเร่งแข่งขันระดมเงินฝากเพื่อรักษาสภาพคล่อง
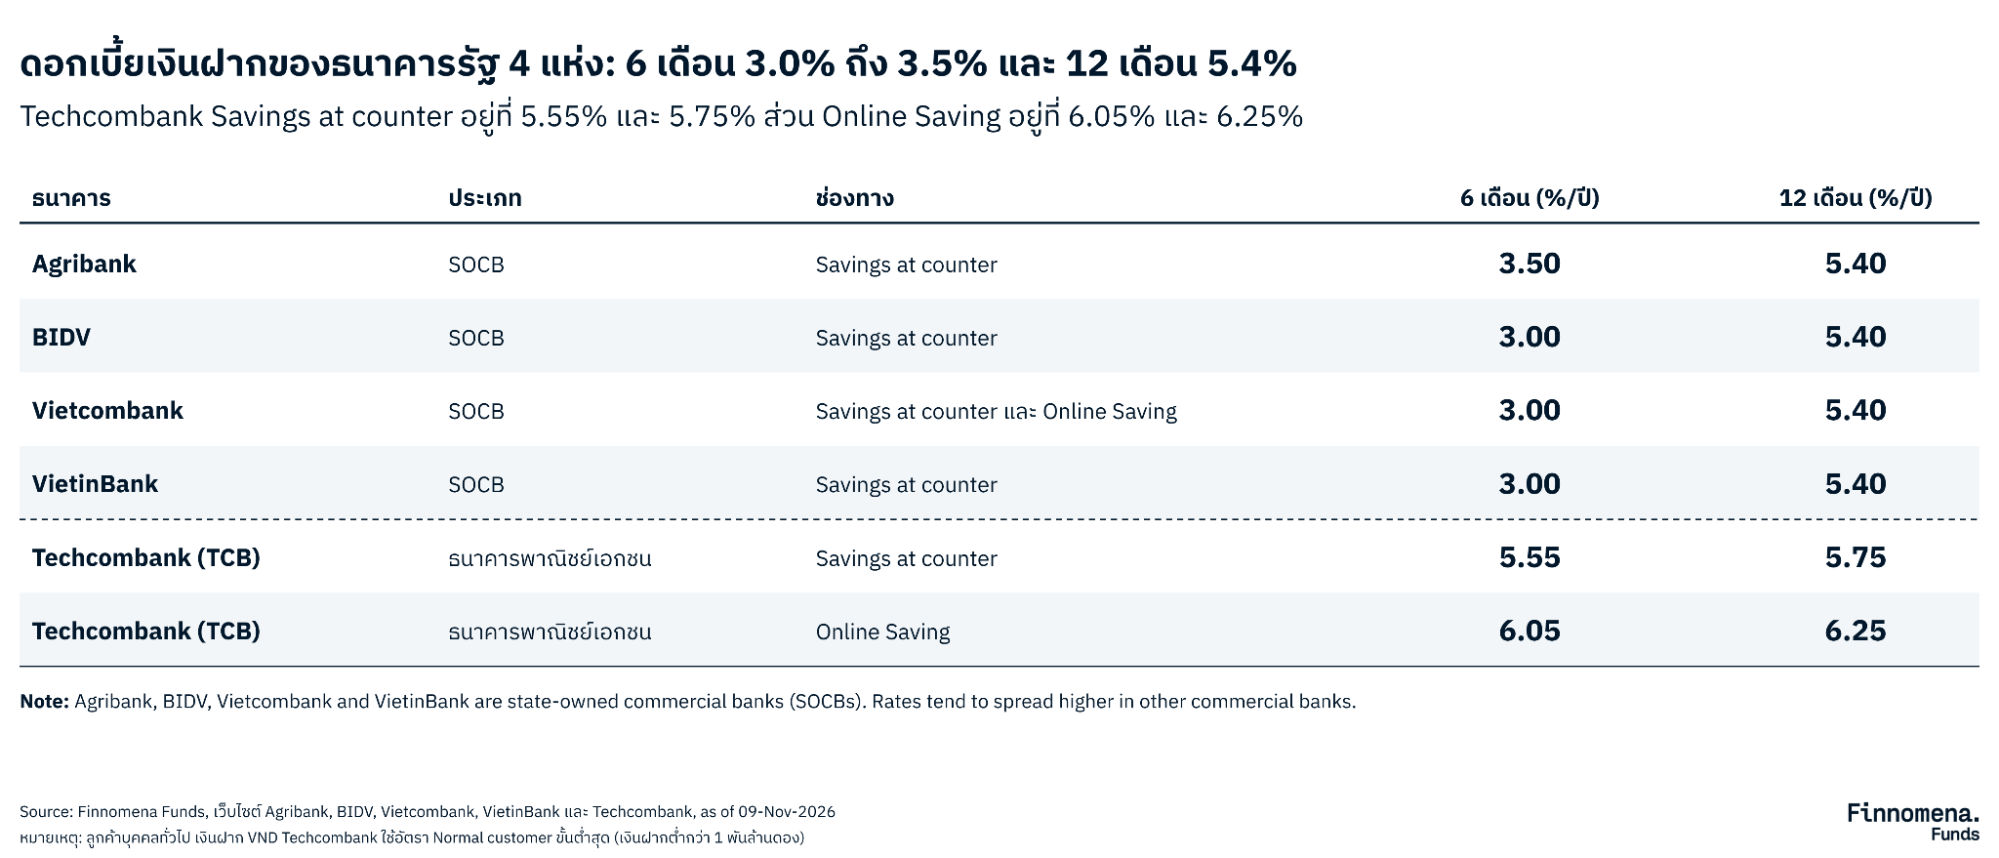
ตารางเปรียบเทียบดอกเบี้ยเงินฝากของธนาคารเวียดนาม 5 แห่ง
Source: Finnomena Funds, Agribank, BIDV, CTG, VCB, TCB as of 09/11/2026
ผลจากการแข่งขันระดมเงินฝากดังกล่าวทำให้อัตราดอกเบี้ยเงินฝากยังทรงตัวในระดับสูง โดยธนาคารรัฐ (SOCB) 4 แห่ง ได้แก่ Agribank, BIDV, Vietcombank และ VietinBank ให้อัตราดอกเบี้ยเงินฝากประจำ 6 เดือนที่ 3.0% ถึง 3.5% และ 12 เดือนที่ 5.4% ขณะที่ธนาคารพาณิชย์เอกชนอย่าง Techcombank (TCB) ให้อัตราดอกเบี้ยที่สูงกว่า โดยเงินฝากผ่านสาขาอยู่ที่ 5.55% และ 5.75% และเงินฝากออนไลน์อยู่ที่ 6.05% และ 6.25% สำหรับระยะเวลา 6 และ 12 เดือนตามลำดับ อัตราผลตอบแทนที่สูงและความเสี่ยงที่ต่ำกว่า จึงทำให้เม็ดเงินของนักลงทุนรายย่อยซึ่งเป็นผู้เล่นหลักของตลาดหุ้นเวียดนามไหลออกจากตลาดหุ้น ขณะเดียวกันต้นทุนเงินฝากที่สูงประกอบกับคำสั่งของธนาคารกลางเวียดนาม (SBV) ที่ต้องการให้ธนาคารลดอัตราดอกเบี้ยเงินกู้จะยิ่งบีบส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ของกลุ่มธนาคารให้แคบลงเพิ่มเติม
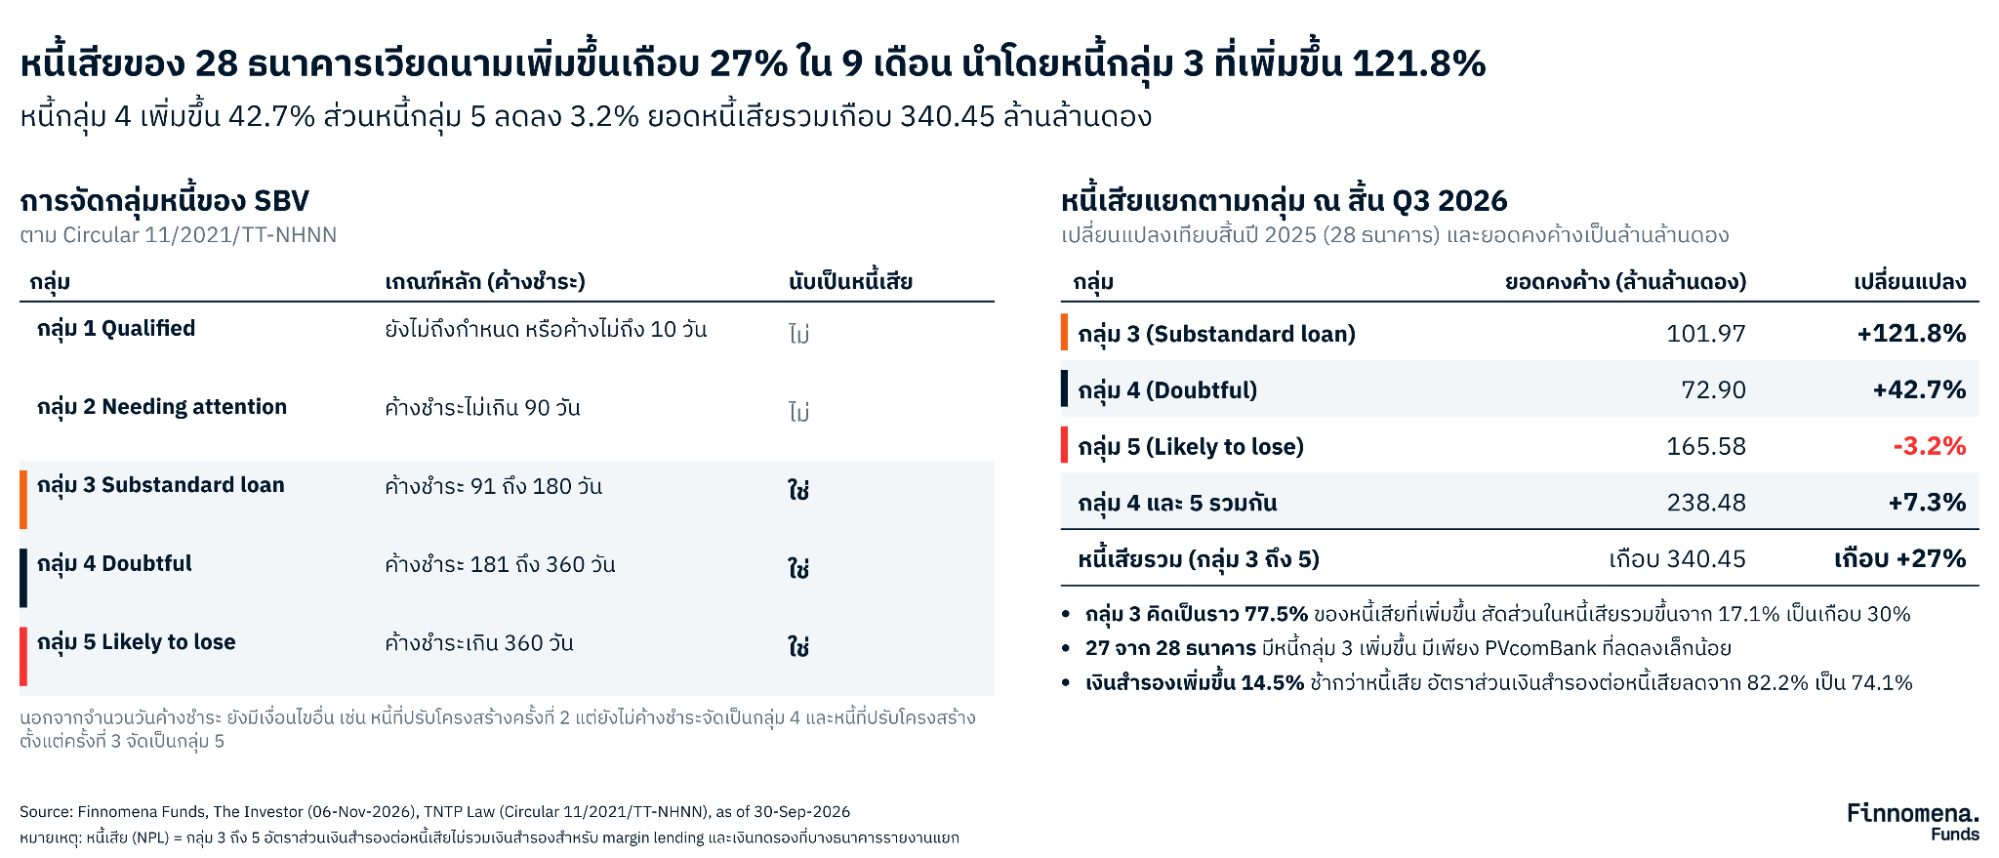
หนี้เสียล่าสุดของธนาคารเวียดนามในไตรมาสที่ 3
Source: Finnomena Funds, The Investor, TNTP Law as of 06/11/2026
ในด้านคุณภาพสินทรัพย์ หนี้เสีย (NPLs) ของธนาคารเวียดนาม 28 แห่งที่สำรวจเพิ่มขึ้นเกือบ 27% ในช่วง 9 เดือนแรกของปี 2026 สู่ระดับราว 340.45 ล้านล้านดอง โดยมีแรงขับหลักจากหนี้กลุ่ม 3 (Substandard Loan) ตามการจัดชั้นหนี้ของ SBV หรือหนี้ที่ค้างชำระ 91 ถึง 180 วัน ซึ่งเพิ่มขึ้นถึง 121.8% มาอยู่ที่ราว 101.97 ล้านล้านดอง ทำให้สัดส่วนต่อหนี้เสียรวมปรับขึ้นจาก 17.1% เป็นเกือบ 30% โดยหนี้กลุ่ม 3 ถือเป็นจุดเริ่มต้นของการนับเป็นหนี้เสียและมักเป็นสัญญาณนำของหนี้เสียที่รุนแรงขึ้น หากลูกหนี้ยังไม่สามารถกลับมาชำระหนี้ได้ หนี้ส่วนนี้จะไหลเลื่อนไปเป็นหนี้กลุ่ม 4 (Doubtful) และกลุ่ม 5 (Likely to Lose) ตามระยะเวลาค้างชำระที่ยาวขึ้น ซึ่งเริ่มเห็นสัญญาณแล้วจากหนี้กลุ่ม 4 ที่เพิ่มขึ้น 42.7% มาอยู่ที่ราว 72.90 ล้านล้านดอง ขณะเดียวกันเงินสำรองหนี้สูญของระบบเพิ่มขึ้นเพียง 14.5% ซึ่งช้ากว่าการเพิ่มขึ้นของหนี้เสีย ส่งผลให้อัตราส่วนเงินสำรองต่อหนี้เสีย (Coverage Ratio) ลดลงจาก 82.2% เหลือ 74.1% กันชนที่บางลงนี้หมายความว่า หากหนี้กลุ่ม 3 ยังเพิ่มขึ้น ธนาคารอาจต้องเร่งตั้งสำรองเพิ่มในระยะถัดไป ซึ่งจะเป็นแรงกดดันซ้ำเติมต่อกำไรของกลุ่มธนาคาร นอกเหนือจาก NIM ที่ถูกบีบจากต้นทุนเงินฝากที่สูงอยู่แล้ว
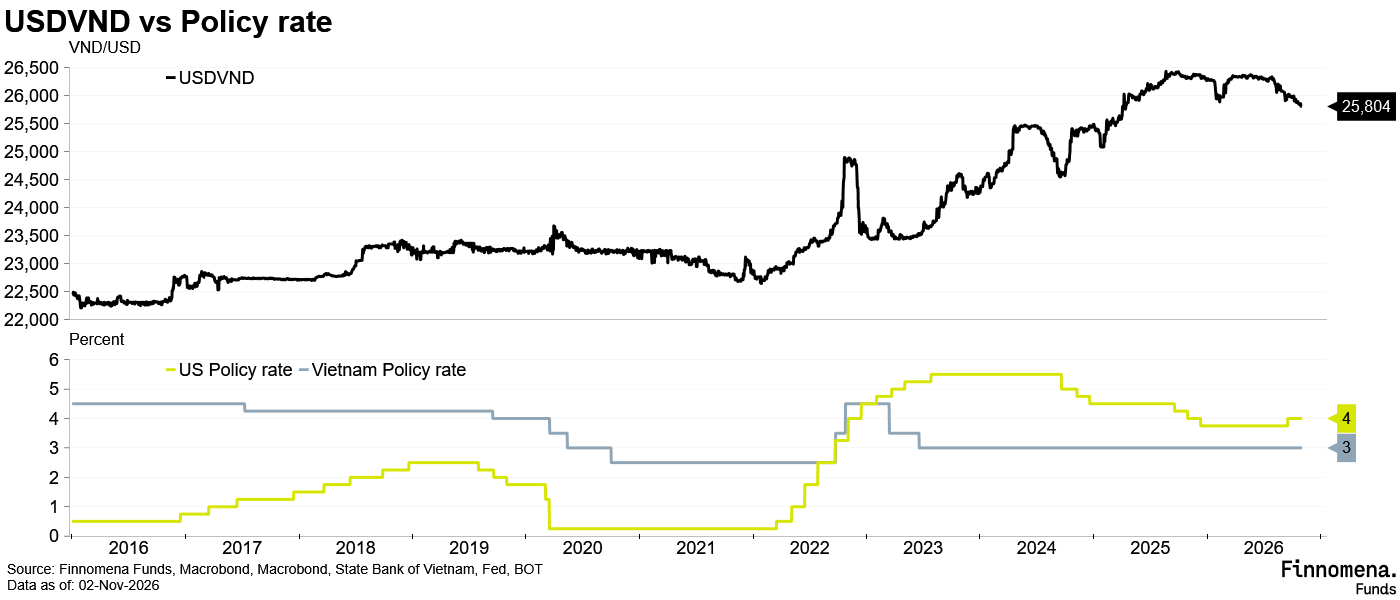
ส่วนต่างดอกเบี้ยและค่าเงินดอง
Source: Finnomena Funds, Bloomberg Intelligence as of 07/07/2026
ทางด้านค่าเงิน อัตราดอกเบี้ยนโยบายของสหรัฐฯ ที่ระดับ 4.0% ยังคงสูงกว่าอัตราดอกเบี้ยนโยบายของเวียดนามที่ระดับ 3.0% อยู่ราว 100 bps ซึ่งที่ผ่านมาจึงเป็นปัจจัยกดดันให้ค่าเงินดองอ่อนค่าลงอย่างต่อเนื่อง อย่างไรก็ดี ในระยะสั้นค่าเงินดองกลับแข็งค่าขึ้นสะท้อนว่าแรงหนุนค่าเงินดองมาจากปัจจัยภายในประเทศเป็นหลัก ทั้งจากเงินฝากที่อยู่ในระดับสูงทำให้คนเวียดนามหันถือเงินดองมากขึ้นและการปราบปรามตลาดทองคำนอกระบบที่ช่วยลดความต้องการดอลลาร์สหรัฐฯ ในตลาดเสรี ทั้งนี้ค่าเงินที่แข็งค่าจากปัจจัยภายในประกอบกับอัตราเงินเฟ้อที่ยังทรงตัวในระดับสูงอาจจำกัดความสามารถของ SBV ในการลดอัตราดอกเบี้ยนโยบายเพื่อบรรเทาภาวะสภาพคล่องตึงตัว
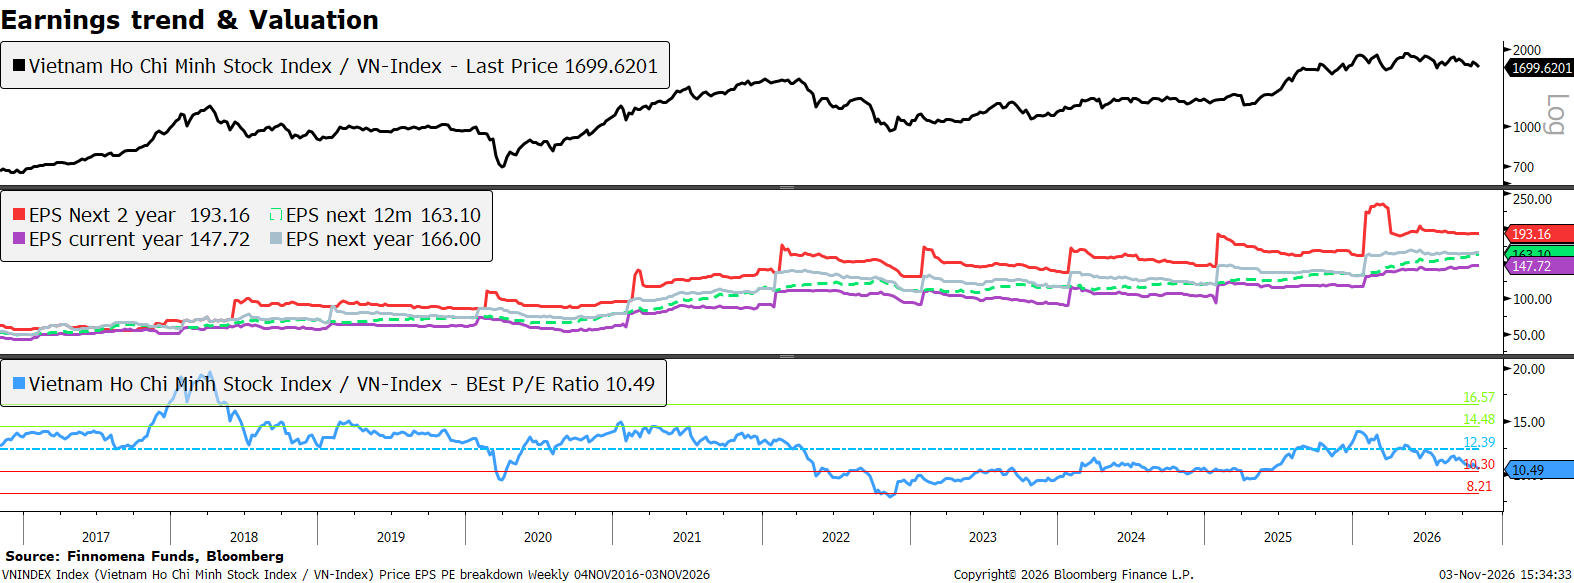
Earnings trend & Valuation
Source: Finnomena Funds, Bloomberg as of 03/11/2026
ด้าน Valuation ดัชนี VN-Index ซื้อขายอยู่ที่ระดับ Forward P/E ราว 10.49 เท่า หรือใกล้ระดับ -1 S.D. ของค่าเฉลี่ยในอดีต ขณะที่ประมาณการกำไรถูกปรับขึ้นเพียงเล็กน้อย โดยได้รับแรงหนุนจากกลุ่มอสังหาริมทรัพย์เป็นหลัก ทั้งนี้ แม้ระดับ Valuation จะดูไม่แพง แต่เรามองว่าความถูกเพียงอย่างเดียวยังไม่เพียงพอที่จะเป็นเหตุผลในการถือลงทุนต่อ เนื่องจากปัจจัยกดดันด้านสภาพคล่องและคุณภาพสินทรัพย์ของกลุ่มธนาคารยังไม่คลี่คลาย อีกทั้งการปรับฐานของตลาดหุ้นทั่วโลกในช่วงที่ผ่านมาได้เปิดโอกาสให้ตลาดอื่นมีระดับราคาที่น่าสนใจขึ้น โดยหลายตลาดมี Valuation ที่น่าดึงดูดใกล้เคียงกันหรือมากกว่า พร้อมทั้งมีแนวโน้มกำไรและ Catalyst ที่ชัดเจนกว่า ดังนั้นต้นทุนค่าเสียโอกาส (Opportunity Cost) ในการถือหุ้นเวียดนามต่อจึงสูงขึ้นในปัจจุบัน
ตารางสรุปสัดส่วนพอร์ต GAR
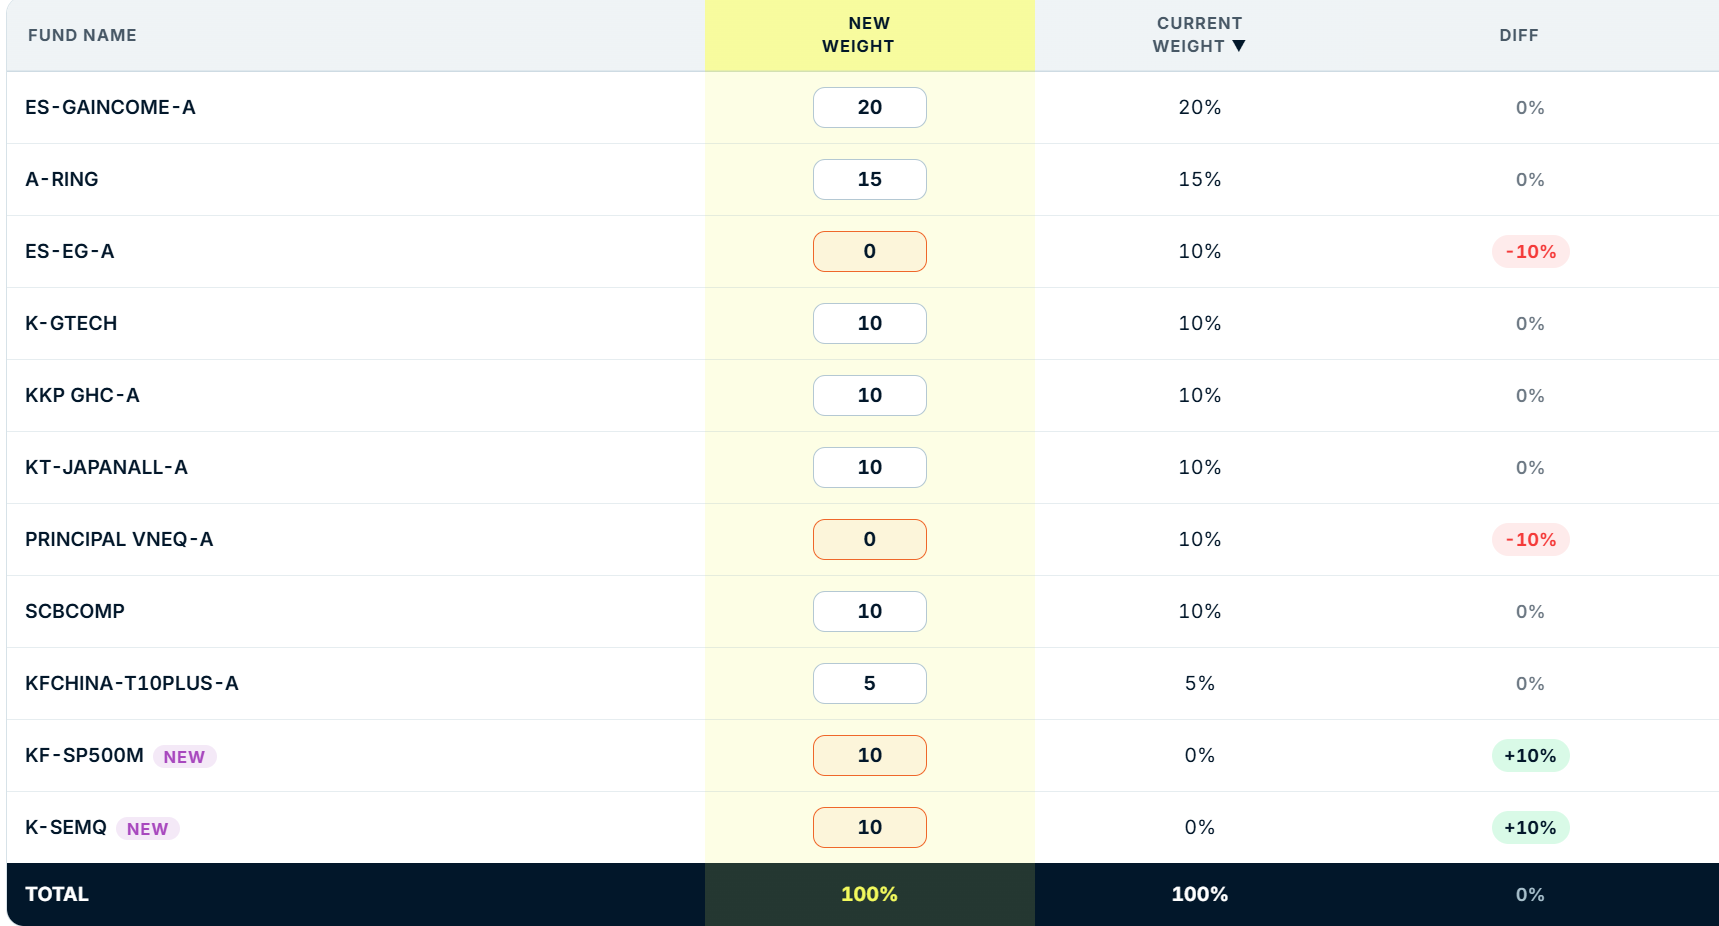
Source: Finnomena Funds, data as of 11/11/2026
2. พอร์ต All Star, All Balance และ All Defense: เพิ่มหุ้นโลก และใช้ UGEAR-NN แทนตราสารหนี้บางส่วน
สำหรับพอร์ต All Star, All Balance และ All Defense เราขายกองทุนเวียดนามและยุโรปด้วยเหตุผลเดียวกับพอร์ต GAR และเพิ่มน้ำหนักหุ้นโลกเพื่อเพิ่ม Beta ของพอร์ต สิ่งที่ต่างจากพอร์ต GAR คือฝั่งตราสารหนี้ โดยเราลดน้ำหนักกองทุนตราสารหนี้โลกลงบางส่วน แล้วโยกไปยัง UGEAR-NN ซึ่งเป็นกองทุนหุ้นแบบ Equity Market Neutral (EMN) เพื่อเพิ่มเครื่องมือกระจายความเสี่ยงตัวใหม่ให้กับพอร์ต
มุมมองหุ้นโลก ปรับเพิ่มมุมมองเป็น Strong Buy จาก Buy
ตลาดหุ้นโลกมีปัจจัยหนุนหลักจากการเติบโตของกำไรบริษัทจดทะเบียนและพื้นฐานเศรษฐกิจที่แข็งแกร่ง นำโดย ตลาดหุ้นสหรัฐฯ ที่ได้รับแรงหนุนจากสถิติ Rally หลังเลือกตั้งกลางเทอม (Blue sweep) ซึ่งเอื้อต่อภาวะ Broadening rally ผสานกับกำไร S&P 500 ปี 2027 ที่คาดว่าจะโตถึง 15% จากกลุ่ม Tech และ Valuation ที่กลับมาน่าสนใจอีกครั้ง (Forward P/E 18.2)
ขณะเดียวกัน ตลาดหุ้นยุโรป มีแรงหนุนจาก EPS ที่คาดว่าจะโต 8–9% ต่อปี การทำ Buyback ที่ทำสถิติสูงสุด รวมถึง Valuation ที่ยังต่ำกว่าค่าเฉลี่ย 10 ปี พร้อมช่องว่างในการกระตุ้นการคลังของเยอรมนี ด้าน ตลาดหุ้นญี่ปุ่น ยังคงแข็งแกร่งจากวัฏจักร Capex ที่ได้แรงหนุนจาก AI การปรับเพิ่มประมาณการกำไรอย่างต่อเนื่อง และการปฏิรูปองค์กร (Corporate Governance) อย่างจริงจัง ซึ่งช่วยดึงดูดเม็ดเงินต่างชาติให้ไหลเข้าอย่างสม่ำเสมอในสภาวะที่ BOJ ค่อยๆ ปรับขึ้นดอกเบี้ยและตลาดรับรู้ไปแล้ว
ทำไมต้อง UGEAR-NN
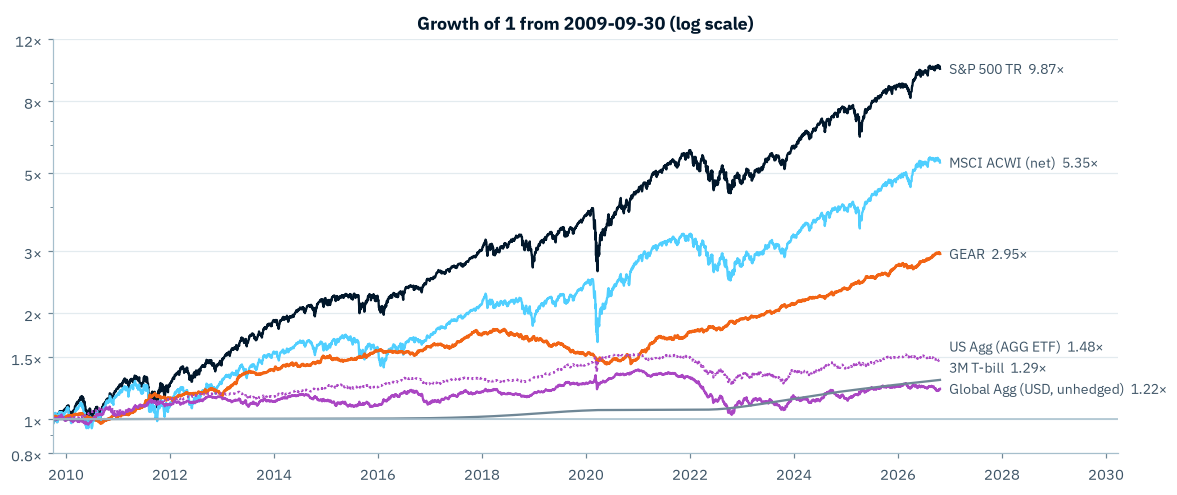
ผลตอบแทนและความผันผวนของกองทุนเทียบสินทรัพย์ต่าง ๆ
Source: Finnomena Funds, Bloomberg, data as of 26/10/2026
เหตุผลหลักคือ UGEAR-NN มีความผันผวนใกล้เคียงตราสารหนี้ แต่มี Correlation กับตลาดหุ้นต่ำกว่ามาก จึงเข้ามาแทนตราสารหนี้บางส่วนได้โดยที่ความผันผวนรวมของพอร์ตไม่เปลี่ยนไปมากนัก กองทุนนี้ยังช่วยเพิ่ม Sharpe Ratio ให้กับพอร์ต และเมื่อเทียบที่ระดับความผันผวนใกล้เคียงกัน EMN (Equity Market Neutral) ซึ่งเป็นกลยุทธ์การลงทุนที่มุ่งสร้างผลตอบแทนโดยไม่ขึ้นกับทิศทางของตลาดหุ้น(Market-neutral) ด้วยการเปิดสถานะซื้อ (Long) และสถานะขายชอร์ต (Short) พร้อมกันในสัดส่วนที่สมดุล เพื่อลดหรือขจัดความเสี่ยงจากภาพรวมของตลาด (Market Beta) โดยมีแนวโน้มให้ผลตอบแทนดีกว่าตราสารหนี้ในภาวะที่ Bond yield ปรับขึ้น
UGEAR-NN ลงทุนผ่านกองทุนหลัก Jupiter Merian Global Equity Absolute Return ซึ่งคัดเลือกหุ้นด้วย Dynamic Factor Model และเปิดสถานะทั้งฝั่ง Long และ Short ในหุ้นทั่วโลกราว 800 ถึง 1,000 ตัว ด้วย Gross Exposure 190 ถึง 210% ภายใต้กรอบจำกัดน้ำหนักรายกลุ่มอุตสาหกรรม +/-10% และรายประเทศ +/-2% กองทุนตั้งเป้าความผันผวน (Target Volatility) ไว้ไม่เกิน 6% ต่อปี (ไม่การันตี)
ทั้งนี้ กลยุทธ์ EMN ไม่ได้ออกแบบมาเพื่อชนะตลาดหุ้น แต่มุ่งสร้างผลตอบแทนที่เป็นบวกอย่างสม่ำเสมอเมื่อวัดแบบ Rolling หลายเดือนหรือหลายปี บทบาทของ UGEAR-NN ในพอร์ตจึงเป็นการเพิ่มความเสถียรของผลตอบแทน มากกว่าการเป็นแหล่งผลตอบแทนหลัก
ตารางสรุปสัดส่วนพอร์ต All Star
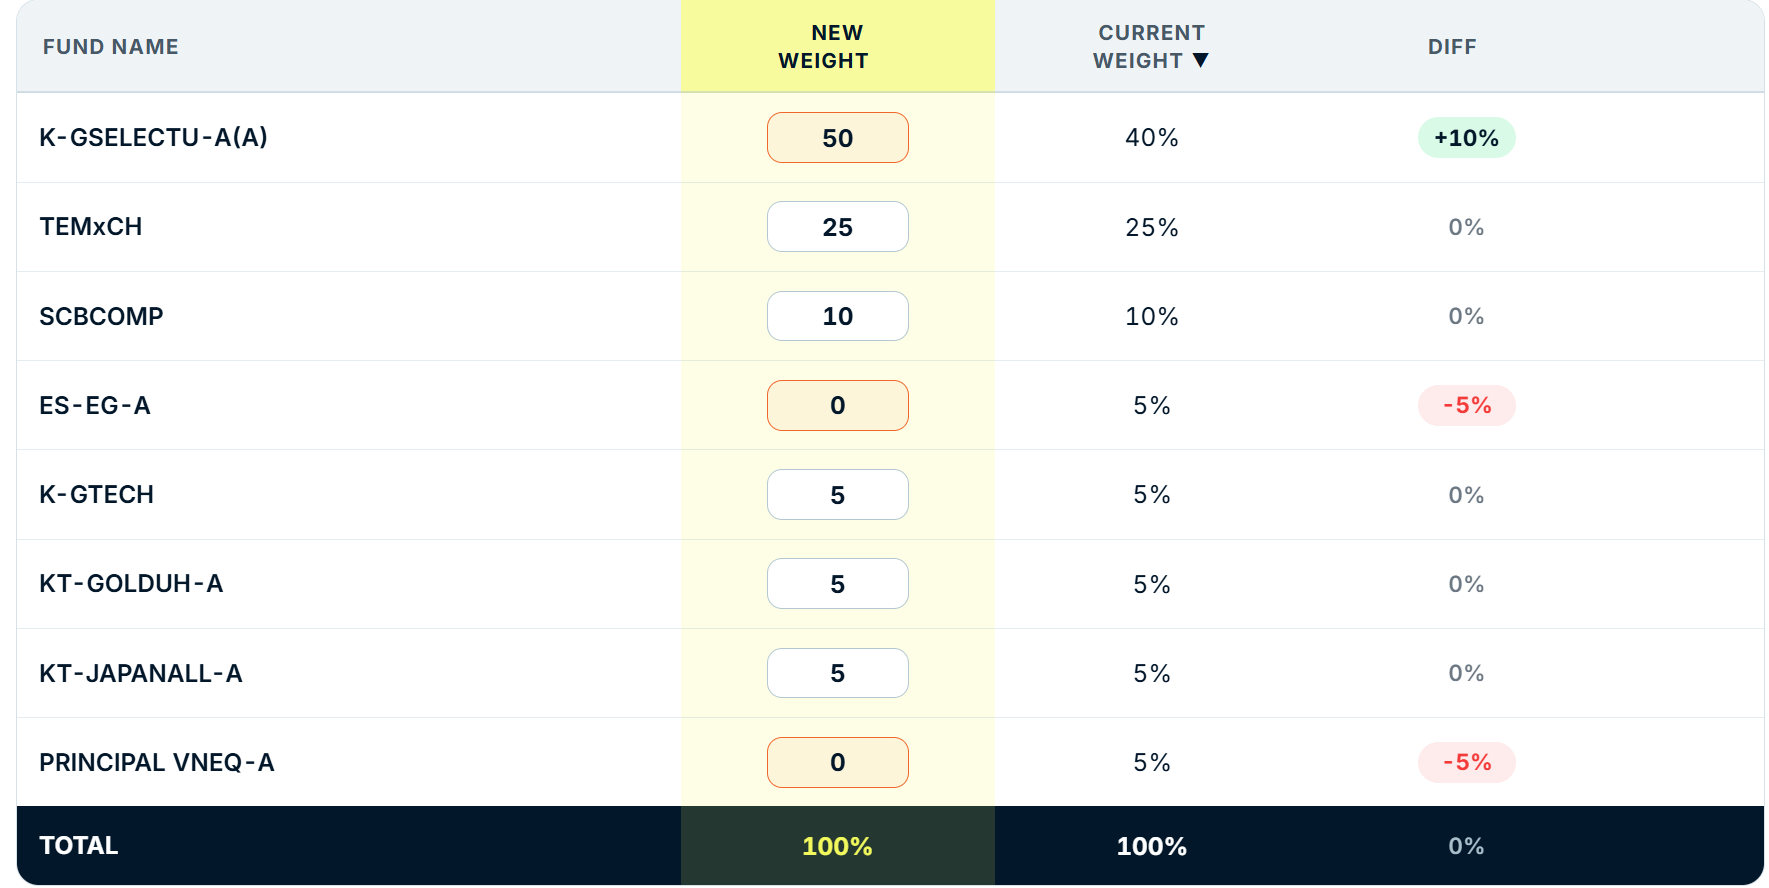
Source: Finnomena Funds, data as of 11/11/2026
ตารางสรุปสัดส่วนพอร์ต All Balance
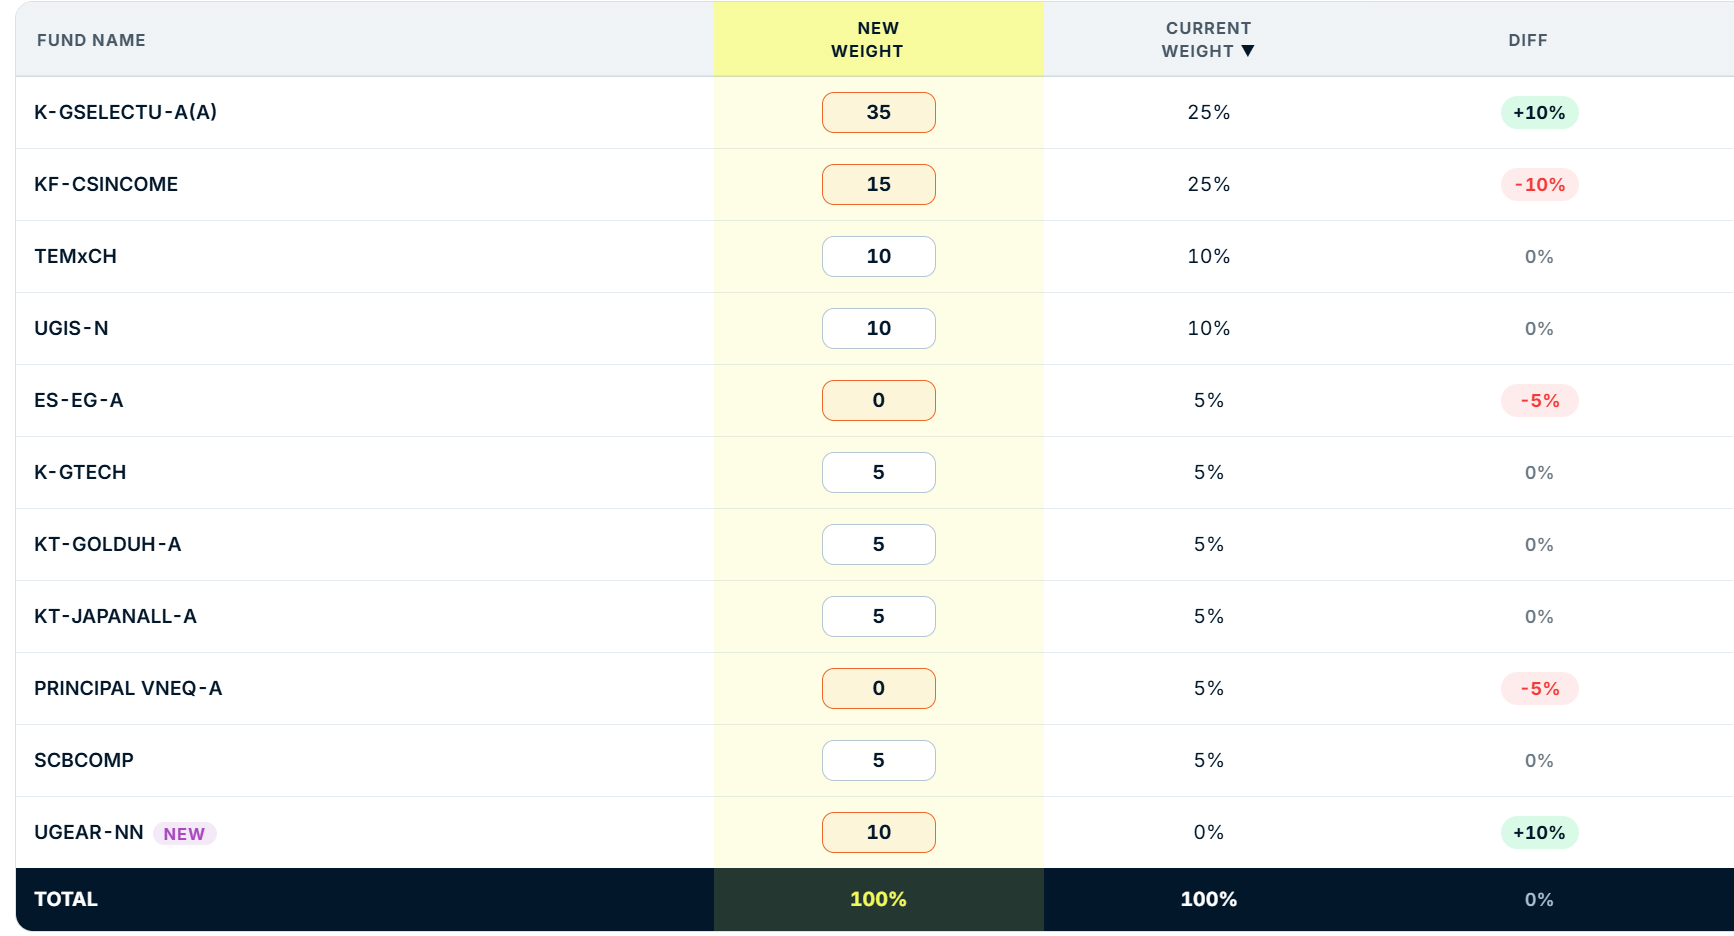
Source: Finnomena Funds, data as of 11/11/2026
ตารางสรุปสัดส่วนพอร์ต All Defense
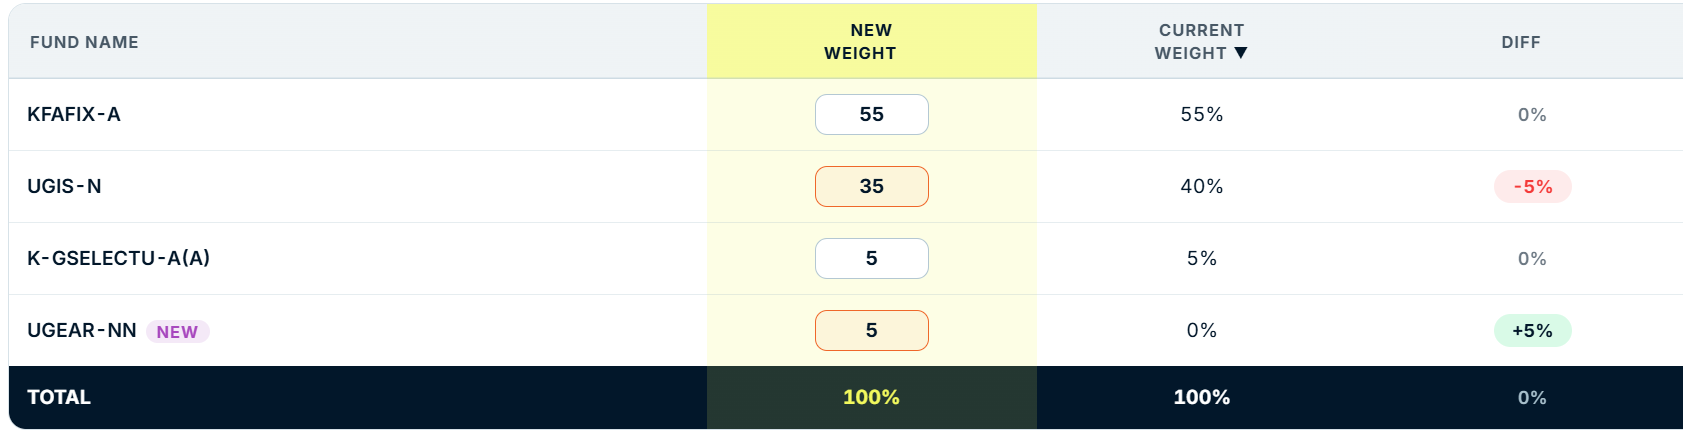
Source: Finnomena Funds, data as of 11/11/2026
ดู Fund Fact Sheet กองทุนแนะนำ
จัดทำโดยบลป. เดฟินิท สำหรับบลน. ฟินโนมีนา (Finnomena Funds)
คำเตือน: ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน | ผลการดำเนินงานในอดีต และผลการเปรียบเทียบผลการดำเนินงานที่เกี่ยวข้องกับผลิตภัณฑ์ในตลาดทุน มิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต | ผู้ลงทุนอาจมีความเสี่ยงจากอัตราแลกเปลี่ยน เนื่องจากการป้องกันความเสี่ยงขึ้นอยู่กับดุลพินิจของผู้จัดการกองทุน | กองทุนรวมนี้ลงทุนกระจุกตัวในผู้ออกตราสารหรือประเทศใดประเทศหนึ่ง จึงมีความเสี่ยงที่ผู้ลงทุนอาจสูญเสียเงินลงทุนจำนวนมาก ผู้ลงทุนจึงควรพิจารณาการกระจายความเสี่ยงของ พอร์ตการลงทุนโดยรวมของตนเองด้วย | คำแนะนำการลงทุนนี้เป็นไปตามกรอบการพิจารณาของ Finnomena Funds ซึ่งมีเป้าหมายในการสร้างโอกาสรับผลตอบแทนในระยะเวลาตามแต่ละประเภทของพอร์ตเท่านั้น บริษัทมิได้การันตีถึงผลตอบแทนที่จะได้จากคำแนะนำการลงทุนดังกล่าว มีความเสี่ยงที่ผลตอบแทนอาจไม่เป็นไปตามคาดหวัง หรือมีผลขาดทุนได้ | สอบถามข้อมูลเพิ่มเติมหรือขอรับหนังสือชี้ชวนได้ที่บริษัทหลักทรัพย์นายหน้าซื้อขายหน่วยลงทุน ฟินโนมีนา จำกัด ในช่วงเวลาวันทำการตั้งแต่ 09:00-17:00 น. ที่หมายเลขโทรศัพท์ 02 026 5100 และทาง LINE @FINNOMENAPORT | สำหรับผู้ลงทุนในความดูแลของ Kept by krungsri ติดต่อทีม Kept help center ที่หมายเลขโทรศัพท์ 02 296 6299
DISCLAIMER: เอกสารฉบับนี้จัดทําขึ้นโดยบริษัทหลักทรัพย์นายหน้าซื้อขายหน่วยลงทุน ฟินโนมีนา จํากัด และ/หรือบริษัทหลักทรัพย์ที่ปรึกษาการลงทุน เดฟินิท จำกัด ข้อมูลที่ปรากฏในเอกสารฉบับนี้ จัดทําโดยอาศัยข้อมูลที่จัดหามาจากแหล่งที่เชื่อหรือควรเชื่อว่ามีความน่าเชื่อถือและ/หรือถูกต้อง อย่างไรก็ตามบริษัทไม่ยืนยัน และไม่รับรองถึงความครบถ้วนสมบูรณ์หรือถูกต้องของข้อมูลดังกล่าว และไม่ได้ประกันราคาหรือผลตอบแทนของหน่วยลงทุนที่ปรากฏข้างต้น แม้ว่าข้อมูลดังกล่าวจะปรากฏข้อความที่อาจเป็น หรืออาจตีความว่าเป็นเช่นนั้นได้ บริษัทจึงไม่รับผิดชอบต่อการนําเอาข้อมูล ข้อความ ความเห็น และหรือบทสรุปที่ปรากฏในเอกสารฉบับนี้ไปใช้ไม่ว่ากรณีใด ๆ บริษัทรวมทั้งบริษัทที่เกี่ยวข้อง ลูกค้า ผู้บริหาร และพนักงานของบริษัทต่าง ๆ อาจจะทําการตัดสินใจลงทุนหรือซื้อ หรือขายหลักทรัพย์ที่ปรากฏในเอกสารฉบับนี้ได้ทุกเวลา ข้อมูล และความเห็นที่ปรากฏอยู่ในเอกสารฉบับนี้ มิได้ประสงค์จะชี้ชวน เสนอแนะ หรือจูงใจให้ตัดสินใจลงทุน หรือซื้อ หรือขายหน่วยลงทุนที่ปรากฏในเอกสารฉบับนี้ และข้อมูลอาจมีการแก้ไขเพิ่มเติม หรือเปลี่ยนแปลงโดยมิต้องแจ้งให้ทราบล่วงหน้า ผู้ลงทุนควรใช้ดุลยพินิจอย่างรอบคอบในการตัดสินใจลงทุนหรือซื้อหรือขายหลักทรัพย์ บริษัทสงวนลิขสิทธิ์ในข้อมูลที่ปรากฏในเอกสารนี้ ห้ามมิให้ผู้ใดใช้ประโยชน์ ทําซ้ำ ดัดแปลง นําออกแสดง ทําให้ปรากฏหรือเผยแพร่ต่อสาธารณชนไม่ว่าด้วยประการใด ๆ ซึ่งข้อมูลในเอกสารนี้ ไม่ว่าทั้งหมดหรือบางส่วน เว้นแต่ได้รับอนุญาตเป็นหนังสือจากบริษัท เป็นการล่วงหน้า การกล่าวคัด หรืออ้างอิงข้อมูลบางส่วนตามสมควรในเอกสารนี้ ไม่ว่าในบทความ บทวิเคราะห์ บทวิจัย หรือในเอกสาร หรือการสื่อสารอื่นใดจะต้องกระทําโดยถูกต้อง และไม่เป็นการก่อให้เกิดการเข้าใจผิดหรือความเสียหายแก่บริษัท ต้องรับรู้ถึงความเป็นเจ้าของลิขสิทธิ์ในข้อมูลของบริษัท และต้องอ้างอิงถึงฉบับที่และวันที่ในเอกสารฉบับนี้ของบริษัทโดยชัดแจ้งการตัดสินใจลงทุน หรือซื้อ หรือขายหน่วยลงทุนย่อมมีความเสี่ยง ท่านควรทําความเข้าใจอย่างถ่องแท้ต่อลักษณะของหน่วยลงทุนแต่ละประเภท และควรศึกษาข้อมูลของบริษัทที่ออกหน่วยลงทุนและข้อมูลอื่นใดที่เกี่ยวข้องก่อนการตัดสินใจลงทุนหรือซื้อหรือขายหน่วยลงทุน
บริการและความโปร่งใสในการลงทุนผ่านแพลตฟอร์ม Finnomena
- ค่าตอบแทนการใช้บริการและคำแนะนำ (Trailer Fee) : Trailer Fee คือค่าตอบแทนที่บริษัทจัดการกองทุนรวม (บลจ.) จัดสรรให้กับตัวแทนสนับสนุนการขายหน่วยลงทุน (Selling Agent) โดยแบ่งมาจากค่าธรรมเนียมการจัดการ (Management Fee) ที่กองทุนเรียกเก็บอยู่แล้ว ผู้ลงทุนจึงไม่มีภาระค่าใช้จ่ายส่วนนี้เพิ่มเติม
- วัตถุประสงค์: เพื่อให้ผู้ลงทุนได้รับบริการที่มีคุณภาพ ทั้งการให้คำแนะนำการลงทุน การอำนวยความสะดวกในการทำธุรกรรม และบริการหลังการขายอื่นๆ อย่างต่อเนื่อง
- การบริหารจัดการความขัดแย้งทางผลประโยชน์ (Conflict of Interest) : เพื่อให้เกิดความโปร่งใสและรักษาประโยชน์สูงสุดของผู้ลงทุน เรามีการจัดการใน 2 ระดับ ดังนี้:
- ระดับองค์กร (Firm Level): เรามีกลไกคัดเลือกและเสนอขายกองทุนรวมโดยยึดถือ ประโยชน์สูงสุดของผู้ลงทุน (Best Interest) เป็นสำคัญ โดยใช้ปัจจัยด้าน ผลตอบแทนและความเสี่ยง เป็นเกณฑ์หลักในการพิจารณา โดยเฉพาะในกรณีที่กองทุนรวมมีนโยบายการลงทุนที่คล้ายคลึงกันแต่มีอัตรา Trailer Fee ที่แตกต่างกัน เพื่อให้มั่นใจว่าการแนะนำกองทุนเป็นไปอย่างเป็นกลางและโปร่งใส
- ระดับผู้แนะนำการลงทุนอิสระ (Independent IC): ในกรณีที่ท่านรับบริการผ่าน IC อิสระ ผู้แนะนำฯ จะต้องแสดงตนและแจ้งสังกัดอย่างชัดเจน หาก IC มีหลายสังกัดที่อาจให้ผลตอบแทนต่างกัน IC มีหน้าที่ต้องเปิดเผยข้อมูลความขัดแย้งทางผลประโยชน์ดังกล่าวให้ท่านทราบ เพื่อให้ท่านมีข้อมูลครบถ้วนในการตัดสินใจ
- บริการและสิทธิประโยชน์สำหรับผู้ลงทุน : ลงทุนผ่าน Finnomena ได้มากกว่าแค่การซื้อขาย:
- One-Stop Platform: รวมกองทุนชั้นนำจากหลากหลาย บลจ. จบในบัญชีเดียว
- Smart Tools: เครื่องมือวางแผนและจัดพอร์ต (Portfolio Construction) ตามเป้าหมายและความเสี่ยงที่เหมาะสม
- Market Insights: อัปเดตข่าวสาร บทวิเคราะห์ และแจ้งเตือนปรับพอร์ต (Rebalancing) ให้ทันสถานการณ์อยู่เสมอ