การเกษียณเร็วตามเทรนด์ FIRE (Financial Independence, Retire Early) กำลังเป็นกระแสในกลุ่มคนรุ่นใหม่อายุ 20-30 ปี ที่อยากเกษียณตั้งแต่อายุ 40 ปี แต่เราจะลงทุนอย่างไรให้สามารถเกษียณเร็วตามเทรนด์ FIRE ได้อย่างมีความสุข แถมมี Passive Income ใช้หลังเกษียณทุกเดือน?
ทำความรู้จักกับ FIRE Movement
Financial Independence, Retire Early หรือ FIRE คือ แนวคิดในการมีอิสรภาพทางการเงินให้ได้เร็วที่สุด โดยให้ความสำคัญกับการออมและการลงทุนมากกว่า 50% ของรายได้ และมีการบริหารรายจ่ายให้เหมาะสม เพื่อที่จะสามารถเกษียณอายุได้อย่างรวดเร็ว
หัวใจหลักของ FIRE ประกอบด้วยกฎ 2 ข้อ ได้แก่ กฎ 25 และกฎ 4% ซึ่งมีรายละเอียดดังนี้
- กฎ 25x คือ การเก็บเงินให้ได้ 25 เท่าของค่าใช้จ่ายต่อปี ตัวอย่างเช่น หากค่าใช้จ่ายต่อเดือนของคุณคือ 20,000 บาท ให้คูณด้วย 12 จะได้จำนวนค่าใช้จ่ายรวมต่อปี ซึ่งก็คือ 240,000 บาท และนำไปคูณกับ 25 ก็จะได้จำนวนเงินเก็บที่ต้องมีเพื่อใช้หลังเกษียณ ซึ่งเท่ากับ 6,000,000 บาท
- กฎ 4% คือ การนำเงินออกมาใช้ได้ไม่เกินปีละ 4% ของเงินเก็บทั้งหมด ตัวอย่างเช่น หากมีเงินเก็บทั้งหมด 6,000,000 บาท หลังเกษียณอายุควรใช้ไม่เกิน 240,000 บาทต่อปี ทั้งนี้สามารถปรับตามอัตราเงินเฟ้อได้หากจำเป็น
อยากเกษียณเร็วตามเทรนด์ FIRE ลงทุนอย่างไรดี?
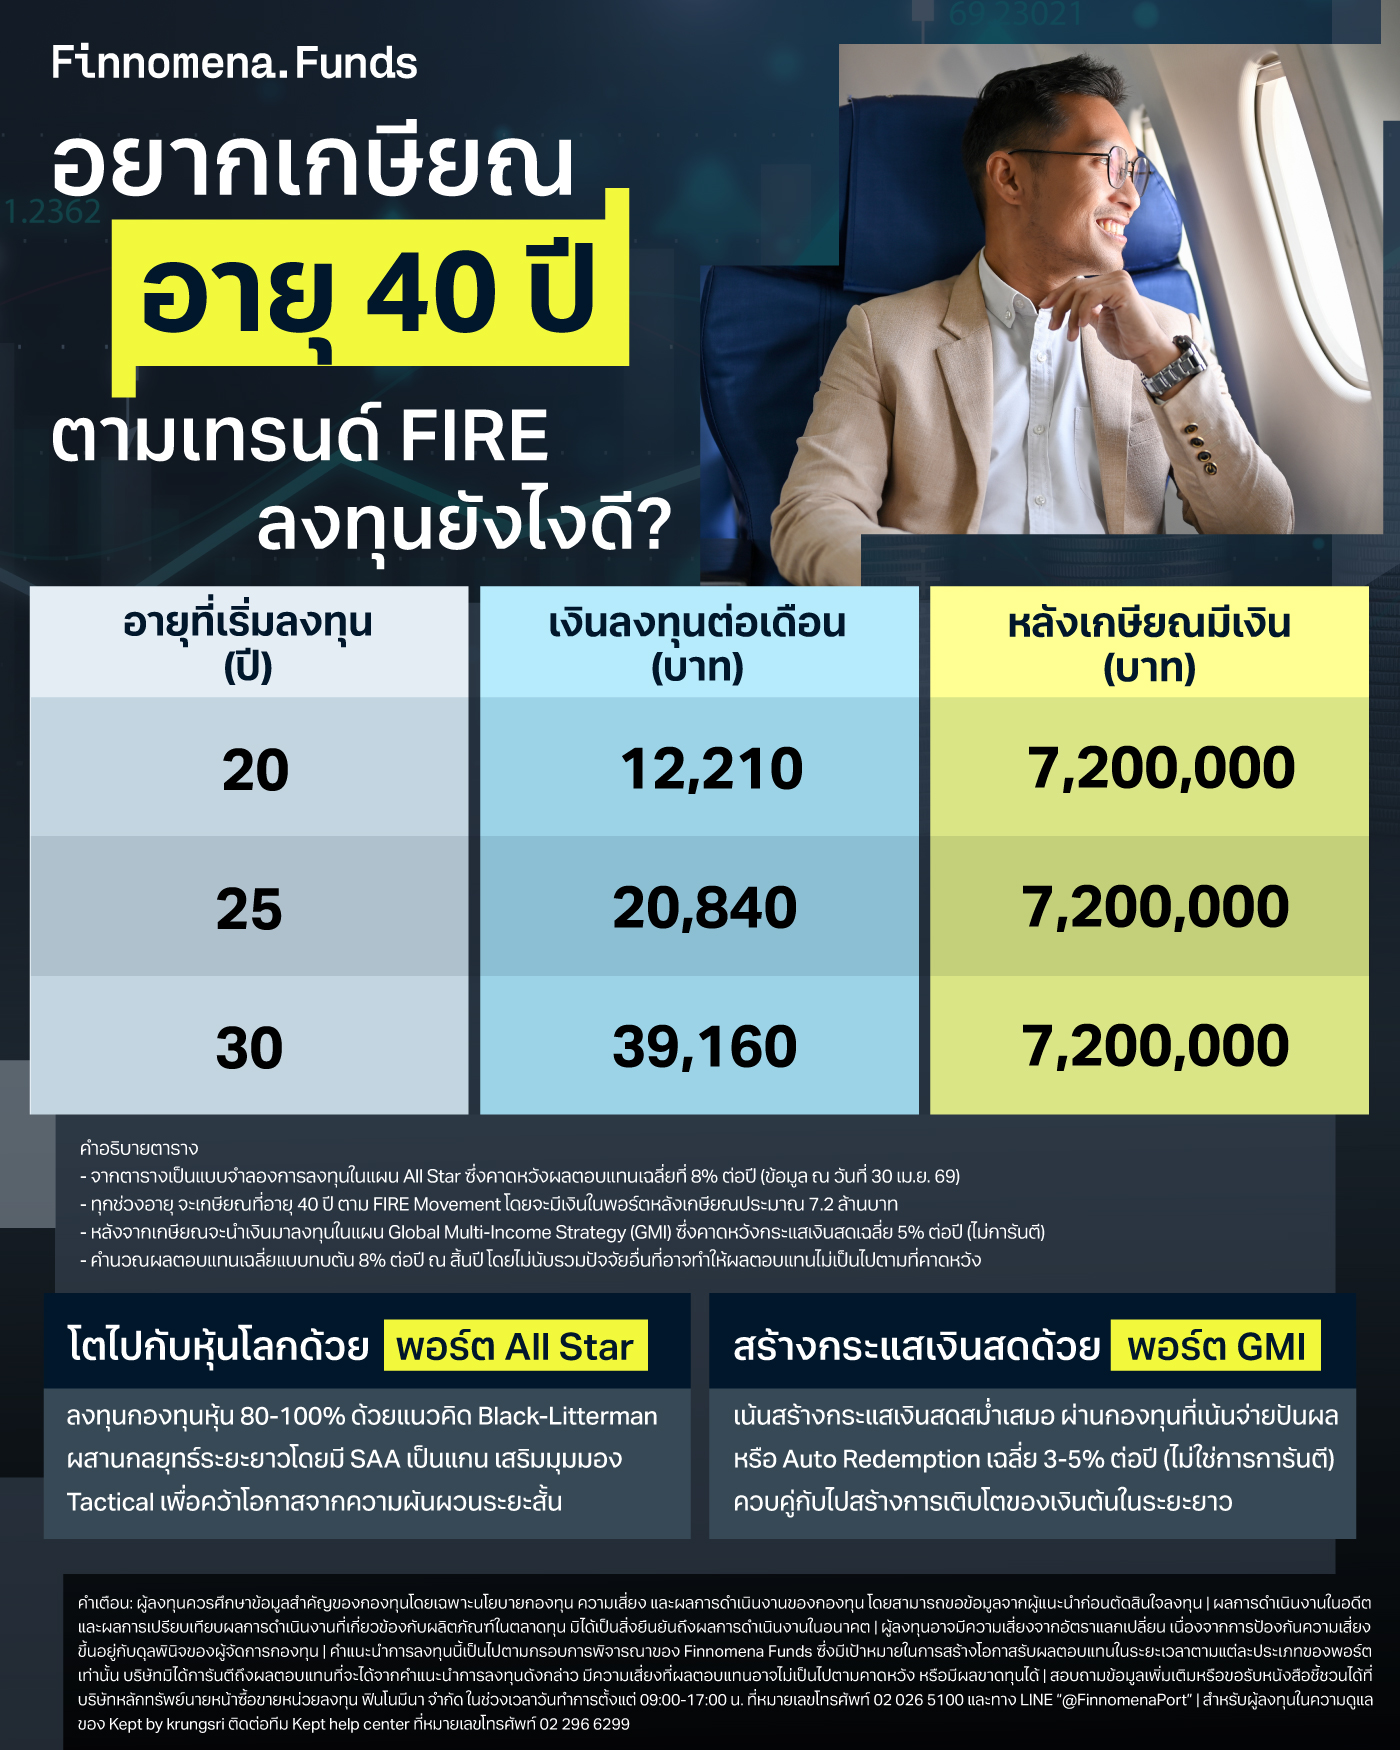
ภาพด้านบนเป็นตารางแสดงแบบจำลองการลงทุนด้วยพอร์ต All Star แผนการลงทุนที่เน้นลงทุนในกองทุนหุ้นประมาณ 80-100% จัดพอร์ตการลงทุนทั่วโลกตามหลักการมืออาชีพ ใช้แนวคิด Black-Litterman วางแผนจัดวางสัดส่วนระยะยาว SAA เป็นแกน เสริมมุมมอง Tactical เพิ่มโอกาสจากความผันผวนระยะสั้น แสวงหาโอกาสส่วนเพิ่มจากความผันผวนระยะสั้น โดยไม่ทิ้งแกนสัดส่วนระยะยาว โดยแผนนี้คาดหวังผลตอบแทนเฉลี่ยที่ 8% ต่อปี (ไม่ใช่การการันตี) ในตารางจะคำนวณจากผลตอบแทนเฉลี่ยแบบทบต้นที่ 8% ต่อปี (ข้อมูล ณ วันที่ 30 ก.ย. 2569) ทั้งนี้จะไม่นับรวมปัจจัยอื่นที่อาจทำให้ผลตอบแทนเฉลี่ยไม่เป็นไปตามที่คาดหวัง ซึ่งในแต่ละช่วงเวลาของการคำนวณผ่านระบบสร้างแผนของ Finnomena Funds ผลตอบแทนคาดการณ์อาจเปลี่ยนแปลงได้
อ่านเพิ่มเติม แนะนำพอร์ต All Star พอร์ตการลงทุนเชิงรุก ที่เข้าถึงได้ทุกคน
เริ่มต้นสร้างแผน All Star ได้ที่
https://finno.me/port-all-star
โดยหลังจากที่เราลงทุนในแผน All Star แล้ว ในวัยเกษียณที่อายุ 40 ปี (ตาม FIRE Movement) เราจะมีเงินในพอร์ตประมาณ 7.2 ล้าน และจะนำเงินก้อนนี้มาลงทุนต่อในพอร์ต Global Multi-Income Strategy (GMI) ซึ่งเป็นแผนการลงทุนที่เน้นสร้างกระแสเงินสดอย่างสม่ำเสมอ ในรูปแบบของกองทุนที่เน้นการจ่ายปันผล หรือการรับซื้อคืนอัตโนมัติ (Auto Redemption) เฉลี่ย 3-5% ต่อปี (ไม่ใช่การการันตี) ควบคู่กับไปสร้างการเติบโตของเงินต้นในระยะยาว ผ่านนโยบายการลงทุนที่ครอบคลุมสินทรัพย์ที่สามารถสร้างกระแสเงินสดได้ทั่วโลก เพื่อสร้าง Passive Income เดือนละ 30,000 บาท
อ่านเพิ่มเติม แนะนำพอร์ต GMI รวมโอกาสสร้างกระแสเงินสดจากทั่วโลก
เริ่มต้นสร้างแผน GMI ได้ที่
https://finno.me/plan-gmi-ws
คำเตือน: ผู้ลงทุนควรศึกษาข้อมูลสำคัญของกองทุนโดยเฉพาะนโยบายกองทุน ความเสี่ยง และผลการดำเนินงานของกองทุน โดยสามารถขอข้อมูลจากผู้แนะนำก่อนตัดสินใจลงทุน | ผลการดำเนินงานในอดีต และผลการเปรียบเทียบผลการดำเนินงานที่เกี่ยวข้องกับผลิตภัณฑ์ในตลาดทุน มิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต | ผู้ลงทุนอาจมีความเสี่ยงจากอัตราแลกเปลี่ยน เนื่องจากการป้องกันความเสี่ยงขึ้นอยู่กับดุลยพินิจของผู้จัดการกองทุน | ข้อมูลและการคาดการณ์ที่ปรากฏในบทความนี้จัดทำขึ้นจากแหล่งข้อมูลในอดีตร่วมกับการวิเคราะห์ปัจจัยพื้นฐาน แต่ทั้งนี้ไม่อาจรับรองความสมบูรณ์แท้จริงและความแม่นยำของการวิเคราะห์ข้อมูลในอนาคตได้ | สอบถามข้อมูลเพิ่มเติมหรือขอรับหนังสือชี้ชวนได้ที่บริษัทหลักทรัพย์นายหน้าซื้อขายหน่วยลงทุน ฟินโนมีนา จำกัด ในช่วงเวลาวันทำการตั้งแต่ 09:00-17:00 น. ที่หมายเลขโทรศัพท์ 02 026 5100 และทาง LINE “@FinnomenaPort”