เจาะลึกโมเดลการตลาดของ Nike
จากจุดผิดพลาดจากการขายตรง
นำหุ้นไปสู่จุดต่ำสุดในรอบ 12 ปี
เกิดอะไรขึ้นกับ Nike ?
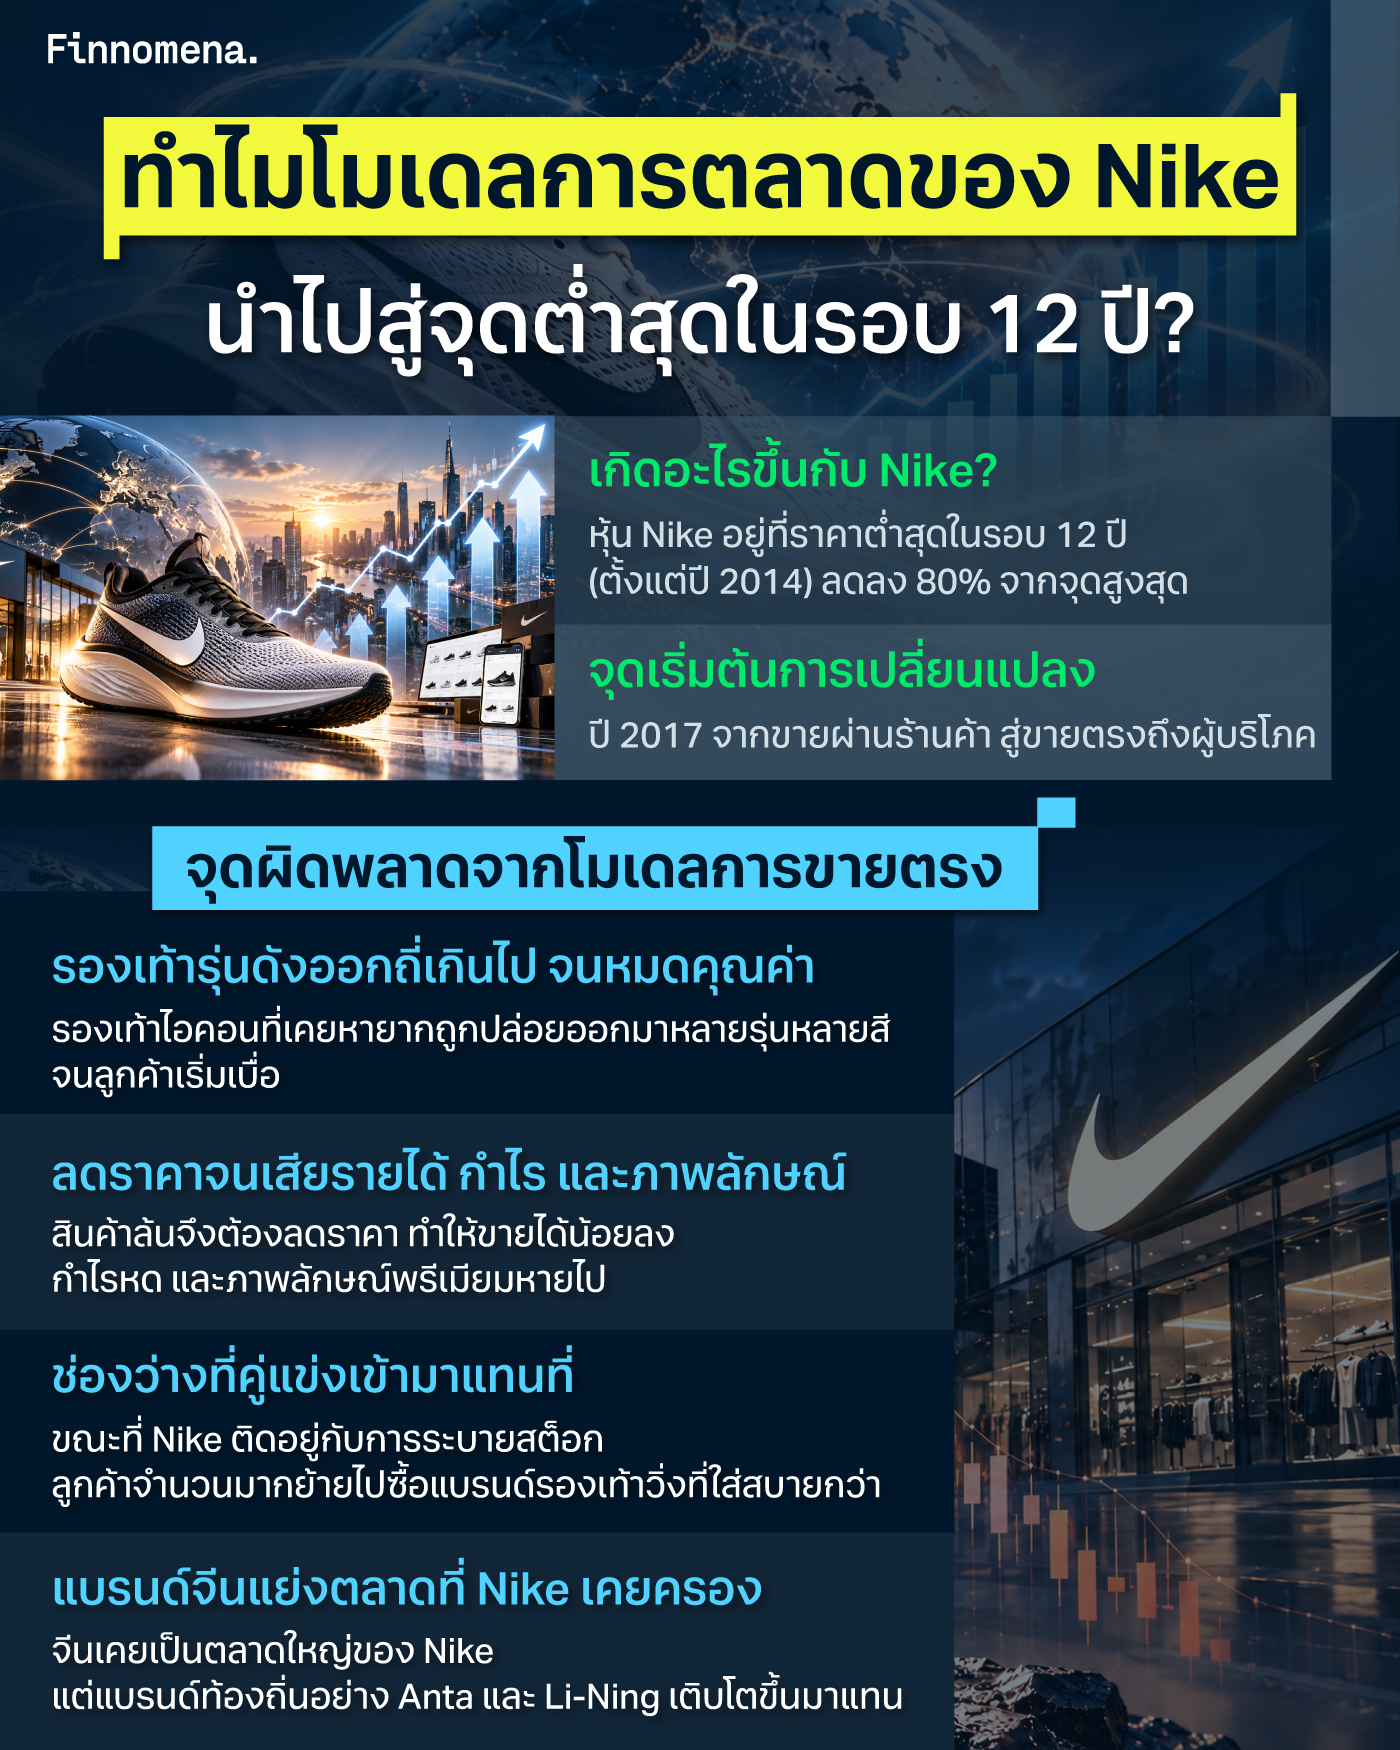
หุ้น Nike ต่ำสุดในรอบ 12 ปี (นับตั้งแต่ ปี 2014) โดยราคาซื้อขายล่าสุดอยู่ราว 34-35 ดอลลาห์ (ราคา ณ 12 ต.ค. 2026 ) ลดลงถึง 80% จากจุดสูงสุดเมื่อพฤศจิกายน 2021 ราว 177 ดอลลาร์
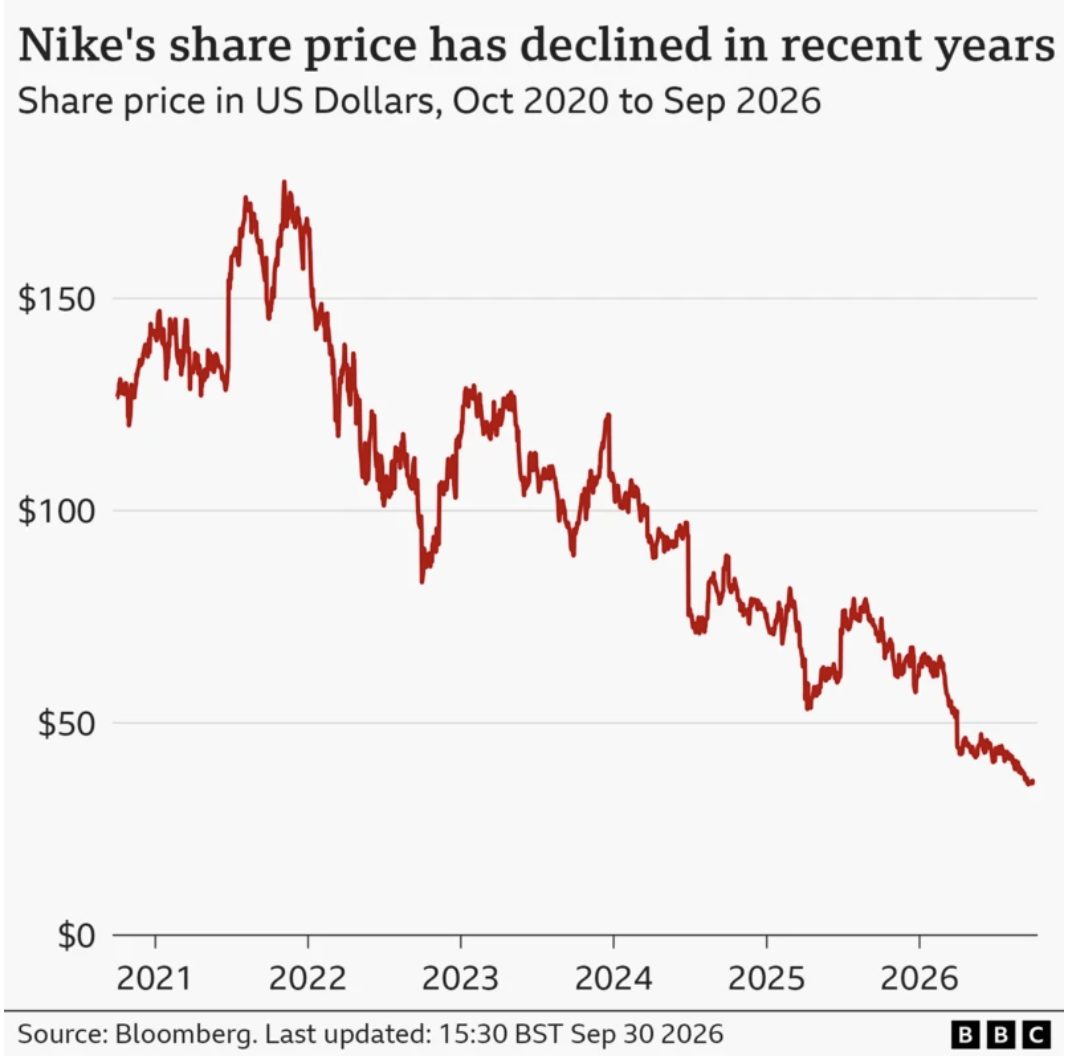 Source: BloomBerg. 30 Sep 2026
ล่าสุด คีลิยัน เอ็มบัปเป ดาวดังวงการฟุตบอล ไม่ต่อสัญญากับ Nike สิ้นสุดลงเมื่อ 31 ก.ค. 2026 และย้ายไปร่วมงานกับแบรนด์คู่แข่งสัญชาติสวิตเซอร์แลนด์ อย่าง “ออน” (On) ที่น่าสนใจคือ On ยังไม่มีรองเท้าฟุตบอลวางขายด้วยซ้ำ สะท้อนการเลือกฝั่งด้วยภาพลักษณ์และอนาคตของแบรนด์มากกว่าตัวสินค้า จนเกิดคำถามว่า Nike ยังเป็นแบรนด์ระดับท็อปที่ควรร่วมงานด้วยหรือไม่ แต่เรื่องนี้ยังไม่ใช่สาเหตุหลัก
สาเหตุหลักเริ่มต้นเมื่อหลายปีก่อน ตอนที่ Nike เปลี่ยนวิธี “ขาย” เกี่ยวกับช่องทางขาย (Place) และสินค้า (Product) ไล่เป็นห่วงโซ่ตั้งแต่การตัดร้านค้าส่ง ไปจนถึงสินค้าล้นตลาด การลดราคา และการเสียพื้นที่การค้าให้คู่แข่ง
ปี 2017 จากขายผ่านร้านค้า สู่ขายตรงถึงผู้บริโภค
ในปี 2017 Nike ใช้กลยุทธ์ Consumer Direct Offense คือ เติบโตผ่านช่องทางของตัวเองควบคู่กับพันธมิตรเชิงกลยุทธ์ 40 ราย และถอนตัวจากร้านค้าที่ไม่สามารถสร้างความแตกต่างมากกว่าแค่นำสินค้าไปวางบนชั้นขาย
การตัดหน้าร้าน หนักข้อขึ้นในยุค John Donahoe ที่เป็น CEO ตั้งแต่ปี 2020 ซึ่งต่อมาวิธีนี้เหมือนจะได้ผล เพราะโควิดทำให้คนซื้อออนไลน์มากขึ้น และหุ้น Nike ขึ้นไปสูงสุดเมื่อปลายปี 2021 ด้วยแรงส่งของการเปลี่ยนไปเน้นซื้อของแพลตฟอร์มดิจิทัล
ต่อมาแบรนด์คู่แข่งก็เริ่มเข้ามาแทน ในเดือนเมษายน 2024 Donahoe ยอมรับว่า Nike เน้นไปทางดิจิทัลมากเกินไปจนห่างหายจากร้านค้าส่ง ทำให้ Nike เลือกพึ่งพารุ่นที่ขายดีจนเกินไปที่นำไปสู่ความผิดพลาดแรก
จุดผิดพลาดจากโมเดลการขายตรง
กับดักสินค้าล้นตลาดจนถูกลดทอนคุณค่า
ระหว่างปี 2019–2023 Nike ปล่อยรุ่นสินค้าเพิ่มขึ้น 2-3 เท่า ในรองเท้ารุ่นตำนานอย่าง Air Jordan 1 High และ Dunk Low ที่เป็นไอคอนระดับตำนาน ซึ่งมีจุดขาย คือ ความหายาก (Limited Edition) เมื่อออกมามากขึ้น ลูกค้าเริ่มเบื่อความจำเจของการนำรุ่นเก่ามาเปลี่ยนสีขายซ้ำ ทำให้ความพรีเมียมและเท่ของแบรนด์ค่อย ๆ หายไป กลายเป็นการแลก “คุณค่าของแบรนด์ในระยะยาว” กับ “ยอดขายระยะสั้น” ส่งผลกับความนิยม จนหุ้นร่วงหนักในเวลาต่อมา
ลดราคาจนเสียรายได้ กำไร และภาพลักษณ์
Nike ต้องลดปริมาณสินค้าบางรุ่นในตลาด ด้วยการลดราคาและให้ส่วนลดกับร้านค้าส่ง รวมถึงสินค้ารุ่นเก่า (เช่น Air Force 1, Dunk Low หรือ Air Jordan 1) ผลก็คือรายได้รวมของ Nike ร่วงลง 10% เหลือ 4.63 หมื่นล้านดอลลาร์ โดยรายได้ช่องทางหลัก Nike Direct ลดลง 13% และยอดขายดิจิทัลร่วงลงถึง 20% ของปีงบ 2025 แต่ที่น่ากังวลกว่า คือ กำไรสุทธิลดลง 44% เหลือ 3.2 พันล้านดอลลาร์ ทั้งที่ ค่าใช้จ่ายสร้างความต้องการ (demand creation) เพิ่มขึ้น 9%
ขณะที่ Gross Margin ลดลงเหลือ 42.7% จากการต้องขนสินค้าค้างสต็อกออกมาระบายลดราคา เมื่อลูกค้าเห็นราคาที่ลดลงบ่อยครั้ง อาจเป็นสาเหตุของพฤติกรรมการรอซื้อของลดราคา ทำให้ภาพลักษณ์ของแบรนด์พรีเมียมถูกลดทอนลงเหลือเพียงแบรนด์แฟชั่นแมสธรรมดา
ช่องว่างที่คู่แข่งเข้ามาแทนที่
ระหว่าง ต.ค. 2023-ก.พ. 2024 แบรนด์ On ในหมวด Running เข้ามาแย่งส่วนแบ่งในห้าง Dick’s (กลุ่มห้างอุปกรณ์กีฬาที่ใหญ่ที่สุดในสหรัฐฯ) เพิ่มขึ้นจาก 6.1% เป็น 8.2% ขณะที่รองเท้ารุ่น Jordan ทรงตัวอยู่แถว 5% ถัดไปในปี 2025 ในสหรัฐฯ รองเท้าวิ่งเติบโต 8.9% แต่รองเท้าไลฟ์สไตล์ลดลง 0.9% กลายเป็น Nike ต้องเสียส่วนแบ่งทั้งสองกลุ่มพร้อมกันให้แบรนด์อย่าง On และ Hoka โดยลูกค้าจำนวนมากเลือกซื้อเพราะความไลฟ์สไตล์ใส่ง่าย สบายและตามเทรนด์แฟชั่น ไม่ใช่เพราะวิ่งจริงจัง
การขยายอิทธิพลของแบรนด์ตลาดจีน
อดีตจีนเคยเป็นแหล่งสร้างเม็ดเงินสำคัญ ถึง 22% ของยอดขาย Nike ในปี 2018 ปัจจุบันเหลือเพียง 15% และแบรนด์ท้องถิ่นอย่าง Anta กับ Li-Ning รวมกันครองราว 28% ของยอดขายรองเท้าสนีกเกอร์ในจีน
ปัญหาในจีนไม่ได้มาจากโมเดล Nike อย่างเดียว แต่กระแสต่อต้านแบรนด์ตะวันตกหลัง เมื่อปี 2021 เป็นอีกปัจจัยสำคัญ รวมทั้ง Nike เอาแต่พึ่งพารองเท้ารุ่นดังที่แค่เปลี่ยนสีขายซ้ำ ๆ เท่านั้น กลับกันแบรนด์จีนอย่าง ANTA, Li-Ning และ Xtep ได้พัฒนานวัตกรรมรองเท้าวิ่งและบาสเกตบอลที่ตอบโจทย์รูปเท้าและสรีระของคนเอเชีย พร้อมลงทุนจ้างนักกีฬาระดับโลกและขยายหน้าร้านลงหัวเมืองหลักซึ่งเป็นพื้นที่ที่ Nike เข้าไม่ถึง
การฟื้นตัวที่ยังต้องจับตาดูในระยะยาว
เดือนตุลาคม ปี 2024 Nike ดึงตัว Elliott Hill อดีตผู้บริหารกลับมาฟื้นฟูบริษัทครั้งใหญ่ พร้อมกลยุทธ์ “Win Now” และ “Sport Offense” ที่กลับมาโฟกัสที่ “นวัตกรรมกีฬา” เพื่อฟื้นความเชื่อมั่น
สัญญาณเริ่มมาในไตรมาส 4 ปีงบ 2026 (มี.ค.-พ.ค.) เมื่อ Nike มีรายได้จากฝั่งขายส่งกลับมาเติบโต 4% (6.6 พันล้านดอลลาห์) ขณะที่ Nike Direct ลดลง 7% ซึ่งหมายถึง Nike กลับมาพึ่งช่องทางร้านค้าส่งมากขึ้น รวมถึงร้านในเครือ Dick’s เพื่อดึงพื้นที่โชว์สินค้าและสายตาของลูกค้ากลับคืนมา
อย่างไรก็ตาม การฟื้นตัวยังไม่ชัดเจน Hill บอกว่าต้องใช้เวลาหลายฤดูกาล ในการระบายสินค้าสต็อกเก่า ปรับโครงสร้างสินค้า และสร้างนวัตกรรมใหม่ ขณะที่การกลับไปพึ่งพาร้านค้าส่งยังคงกดดันกำไรในระยะสั้น และ ของ Nike ต้องปรับลดพนักงานเพื่อลดค่าใช้จ่าย
บทเรียนของ Nike คือการตัดช่องทางขายเพื่อเพิ่มกำไรต่อคู่แข่ง แต่เมื่อทำเกินสมดุล ผลคือสินค้าล้นตลาด คุณค่าของแบรนด์หาย และเสียพื้นที่การขายไป แม้โมเดลขายตรงจะไม่ใช่ต้นเหตุเดียวก็ตาม
อ้างอิง: Nike Newsroom, SEC, BNN Bloomberg, Yahoo Finance, CNN, CNBC, SGB Online, Textile Excellence, European Business Magazine, CKGSB, Dao Insights, Daxue Consulting
คำเตือน: ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน | ผลการดำเนินงานในอดีต และผลการเปรียบเทียบผลการดำเนินงานที่เกี่ยวข้องกับผลิตภัณฑ์ในตลาดทุน มิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต | ผู้ลงทุนอาจมีความเสี่ยงจากอัตราแลกเปลี่ยน เนื่องจากการป้องกันความเสี่ยงขึ้นอยู่กับดุลพินิจของผู้จัดการกองทุน | กองทุนรวมนี้ลงทุนกระจุกตัวในหมวดอุตสาหกรรม จึงมีความเสี่ยงที่ผู้ลงทุนอาจสูญเสียเงินลงทุนจำนวนมาก ผู้ลงทุนจึงควรพิจารณาการกระจายความเสี่ยงของ พอร์ตการลงทุนโดยรวมของตนเองด้วย | สอบถามข้อมูลเพิ่มเติมหรือขอรับหนังสือชี้ชวนได้ที่บริษัทหลักทรัพย์นายหน้าซื้อขายหน่วยลงทุน ฟินโนมีนา จำกัด ในช่วงเวลาวันทำการตั้งแต่ 09:00-17:00 น. ที่หมายเลขโทรศัพท์ 02 026 5100 และทาง LINE @FINNOMENAPORT | สำหรับผู้ลงทุนในความดูแลของ Kept by krungsri ติดต่อทีม Kept help center ที่หมายเลขโทรศัพท์ 02 296 6299
ผู้เขียน