เคยสงสัยกันไหมว่า เวลาเราได้รับเงินปันผล ดอกเบี้ย หรือเงินจากการขายสินทรัพย์ แล้วถูกหักภาษี ณ ที่จ่ายไปเรียบร้อยแล้ว พอถึงช่วงยื่นภาษีปลายปี เราจำเป็นต้องนำรายได้เหล่านี้มารวมคำนวณภาษีอีกหรือไม่?
คำตอบคือ ไม่จำเป็นเสมอไป เพราะรายได้บางประเภทสามารถใช้ภาษีหัก ณ ที่จ่ายเป็น Final Tax หรือ “ภาษีสุดท้าย” ได้
Tax Tactic 2026 เติม-ปรับ-ขยับพอร์ต อีกก้าวของการเติม Tactic ใหม่ในการวางแผนการลงทุนลดหย่อนภาษี
โปรโมชันพิเศษ ลูกค้าใหม่เปิดบัญชีกองทุนรวมผ่าน Finnomena Funds รับ E-Voucher Shopee มูลค่า 100 บาท* พร้อมแผนกองทุนประหยัดภาษี** ฟรี!
ระยะเวลากดรับโปรโมชันตั้งแต่ 1 กันยายน – 25 ธันวาคม 2569 **ลูกค้าใหม่ต้องกดรับสิทธิ์ก่อนเปิดบัญชี**
📌 เริ่มวางแผนภาษีได้ที่ https://finno.me/tsf-ws
ทำความรู้จักภาษีหัก ณ ที่จ่าย 2 ประเภท
1. ภาษีหัก ณ ที่จ่ายทั่วไป
เป็นเงินได้ที่แม้จะถูกหักภาษี ณ ที่จ่ายไว้แล้ว แต่ยังต้องนำมารวมคำนวณภาษีเงินได้บุคคลธรรมดาตอนสิ้นปีอีกครั้ง เช่น เงินเดือน โบนัส หรือค่าจ้างฟรีแลนซ์ โดยภาษีที่ถูกหักไว้แล้วจะนำมาเป็นเครดิตภาษีเพื่อหักออกจากภาษีที่ต้องชำระ
2. ภาษีหัก ณ ที่จ่ายที่เป็น Final Tax
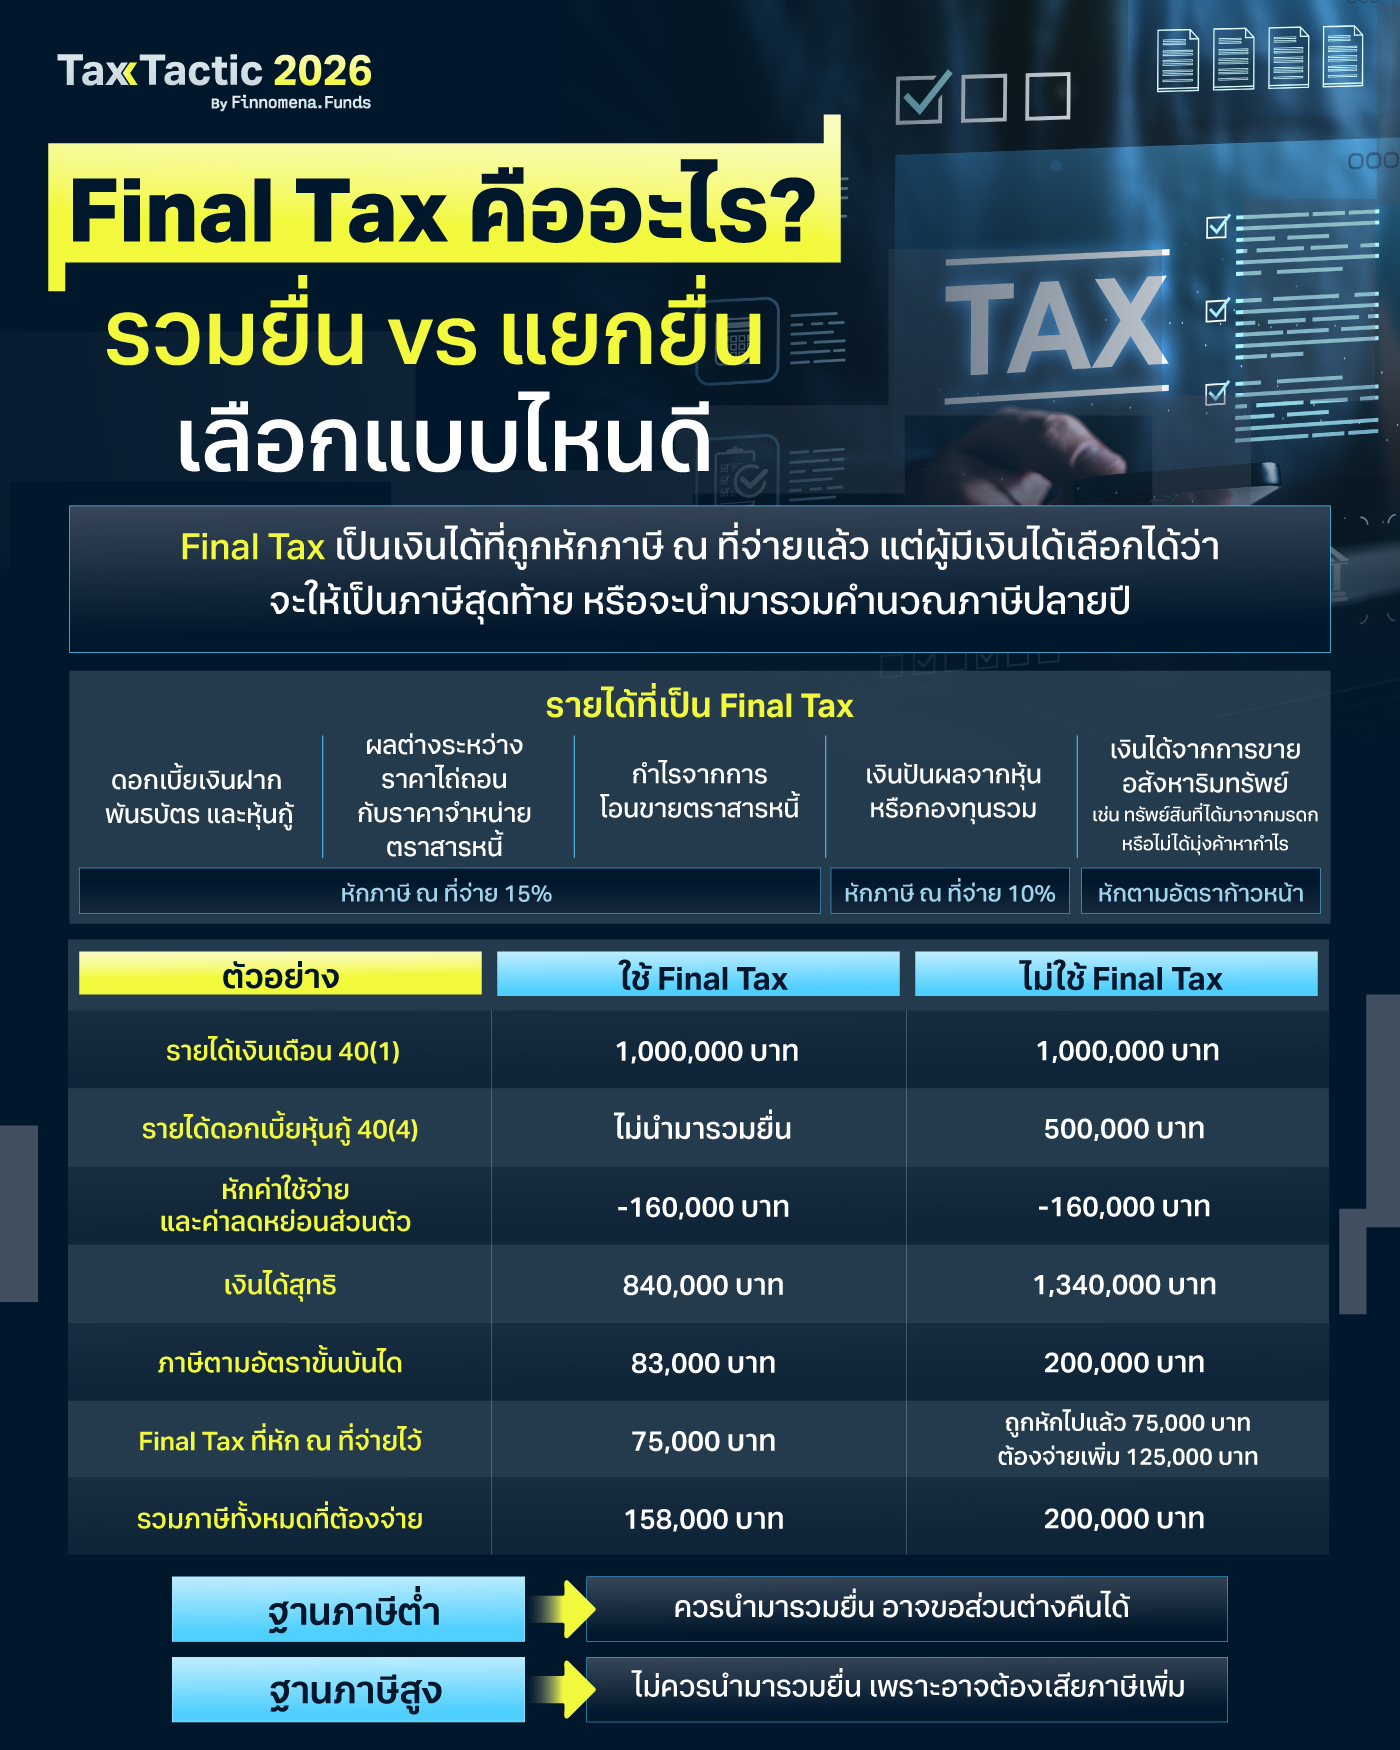
เป็นเงินได้ที่ถูกหักภาษี ณ ที่จ่ายไว้แล้ว โดยผู้มีเงินได้สามารถเลือกได้ว่าจะให้ภาษีที่ถูกหักเป็นภาษีสุดท้าย โดยไม่ต้องนำเงินได้ส่วนนั้นมารวมคำนวณภาษีปลายปี หรือจะนำมารวมคำนวณภาษีปลายปีก็ได้
ประเภทรายได้ที่เป็น Final Tax
- ดอกเบี้ย เช่น ดอกเบี้ยเงินฝาก พันธบัตร และหุ้นกู้ เป็นเงินได้ประเภทที่ 4 ตามมาตรา 40(4) โดยทั่วไปถูกหักภาษี ณ ที่จ่าย 15%
- ผลต่างระหว่างราคาไถ่ถอน กับราคาจําหน่ายตราสารหนี้ เป็นเงินได้ประเภทที่ 4 ตามมาตรา 40(4) โดยทั่วไปถูกหักภาษี ณ ที่จ่าย 15%
- กําไรจากการโอนขายตราสารหนี้ เป็นเงินได้ประเภทที่ 4 ตามมาตรา 40(4) โดยทั่วไปถูกหักภาษี ณ ที่จ่าย 15%
- เงินปันผลจากหุ้นหรือกองทุนรวม เป็นเงินได้ประเภทที่ 4 ตามมาตรา 40(4)(ข) โดยทั่วไปถูกหักภาษี ณ ที่จ่าย 10%
- เงินได้จากการขายอสังหาริมทรัพย์บางกรณี เช่น ทรัพย์สินที่ได้มาจากมรดก หรือไม่ได้มุ่งค้าหากำไร เป็นเงินได้ประเภทที่ 8 ตามมาตรา 40(8) หักตามอัตราก้าวหน้าโดยสำนักงานที่ดิน
แล้วควรนำ Final Tax มารวมยื่นภาษีหรือไม่?
ให้ลองเปรียบเทียบ อัตราภาษีที่เราต้องเสียจริงเมื่อรวมรายได้นั้นแล้ว กับอัตราภาษี Final Tax ที่ถูกหักไป
กรณีฐานภาษีไม่สูง (อัตราภาษีไม่เกิน 5-10%) → พิจารณานำมารวมยื่น
หากฐานภาษีเงินได้สุทธิของเราต่ำกว่าอัตราภาษี Final Tax ที่ถูกหักไว้ เช่น มีฐานภาษีอยู่ที่ 5% แต่ได้รับดอกเบี้ยหุ้นกู้ที่ถูกหัก Final Tax ไปแล้ว 15% หากนำดอกเบี้ยส่วนนั้นมารวมคำนวณภาษี และเข้าเงื่อนไขตามกฎหมาย อาจทำให้ภาษีที่ถูกหักไว้เกินกว่าภาษีที่ต้องเสียจริง และมีโอกาสได้รับเงินภาษีส่วนต่างคืน
กรณีฐานภาษีของสูง (อัตราภาษีตั้งแต่ 15-35%) → พิจารณาไม่รวมยื่น
หากฐานภาษีเงินได้สุทธิสูงกว่าอัตรา Final Tax ที่ถูกหักไว้ เช่น มีฐานภาษีอยู่ที่ 25% แต่ได้รับดอกเบี้ยเงินปันผลจากกองทุนรวมที่ถูกหัก Final Tax ไปแล้ว 10% การนำรายได้ส่วนนั้นมารวมคำนวณภาษีอาจทำให้ต้องเสียภาษีเพิ่มจากส่วนต่าง
ตัวอย่างเช่น มีเงินเดือนทั้งปี 1,000,000 บาท และมีรายได้จากดอกเบี้ยหุ้นกู้ 500,000 บาท ซึ่งถูกหัก Final Tax 15% หรือ 75,000 บาทไปแล้ว
จากภาพจะเห็นว่า การแยกดอกเบี้ยหุ้นกู้ออกจากการคำนวณภาษีปลายปี ช่วยประหยัดภาษีได้ถึง 42,000 บาท โดยจ่ายภาษีรวม 158,000 บาท เทียบกับ 200,000 บาท หากนำดอกเบี้ยมารวมคำนวณ
เนื่องจากเงินเดือนทำให้ฐานภาษีอยู่ที่ 20% หากนำดอกเบี้ยที่ถูกหัก Final Tax 15% มารวมคำนวณอีกอาจทำให้ต้องเสียภาษีในอัตราที่สูงขึ้น ดังนั้นในกรณีนี้การปล่อยให้ดอกเบี้ยจบเป็น Final Tax จึงคุ้มค่ากว่า
.
ใครกำลังมองหาตัวช่วยในการวางแผนลดหย่อนภาษี ที่ Finnomena Funds มีโพยกองทุนลดหย่อนภาษีให้เลือกทั้งโพยเดี่ยวและจัดชุด คัดให้ครบทั้งกลยุทธ์เสี่ยงสูง กลาง ต่ำ อ่านเพิ่มเติมได้ที่
โพยกองทุนลดหย่อนภาษี คัดเน้นที่เดียวจบ ครบทั้ง RMF และ Thai ESG
จัดพอร์ตกองทุน RMF ลดหย่อนภาษี สร้างแผนการลงทุนอย่างมีกลยุทธ์
Tax Tactic 2026 เติม-ปรับ-ขยับพอร์ต อีกก้าวของการเติม Tactic ใหม่ในการวางแผนการลงทุนลดหย่อนภาษี
โปรโมชันพิเศษ ลูกค้าใหม่เปิดบัญชีกองทุนรวมผ่าน Finnomena Funds รับ E-Voucher Shopee มูลค่า 100 บาท* พร้อมแผนกองทุนประหยัดภาษี** ฟรี!
ระยะเวลากดรับโปรโมชันตั้งแต่ 1 กันยายน – 25 ธันวาคม 2569 **ลูกค้าใหม่ต้องกดรับสิทธิ์ก่อนเปิดบัญชี**
📌 เริ่มวางแผนภาษีได้ที่ https://finno.me/tsf-ws
คำเตือน
ผู้ลงทุนต้องทำความเข้าใจลักษณะสินค้า เงื่อนไข ผลตอบแทน ความเสี่ยงก่อนตัดสินใจลงทุน และควรศึกษาข้อมูลเกี่ยวกับสิทธิประโยชน์ทางภาษีที่ระบุไว้ในคู่มือการลงทุนของกองทุน RMF และ Thai ESG กรณีไม่ได้ปฏิบัติตามเงื่อนไขภาษี จะไม่ได้สิทธิประโยชน์ตามเงื่อนไขกองทุน | การลงทุนในกองทุนรวมไม่ใช่การฝากเงิน | สอบถามข้อมูลเพิ่มเติมหรือขอรับหนังสือชี้ชวนได้ที่บริษัทหลักทรัพย์นายหน้าซื้อขายหน่วยลงทุน ฟินโนมีนา จำกัด ในช่วงเวลาวันทำการตั้งแต่ 09:00-17:00 น. ที่หมายเลขโทรศัพท์ 02 026 5100 และทาง LINE “@FINNOMENAPORT”